Hay compras que resultan fáciles de celebrar mientras la cuenta sigue abierta. El beneficio aparece de inmediato, el entusiasmo crece y el costo parece pertenecer a un momento posterior. La incomodidad llega cuando la factura deja de ser una abstracción y comienza a mostrar, línea por línea, cuánto costó realmente sostener aquella promesa.
Algo parecido ocurrió con la Inteligencia Artificial (AI, por sus siglas en inglés) durante la primera semana de noviembre.
El mercado no descubrió de pronto que los modelos requieren chips, electricidad, centros de datos y financiamiento; todo eso era conocido, lo que cambió fue la disposición de los inversionistas a seguir tratando esos costos como una consecuencia secundaria de una historia de crecimiento que parecía capaz de justificarlos casi por sí sola.
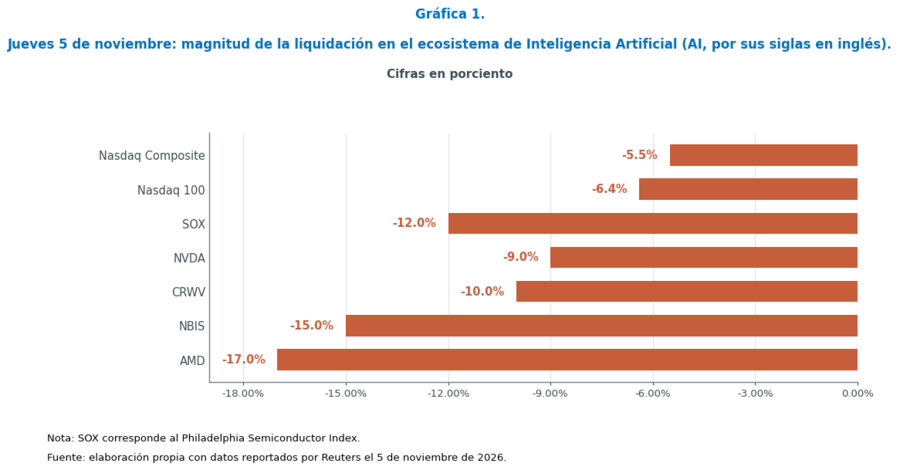
Durante la sesión bursátil del 5 de noviembre de 2026, esa tolerancia se rompió. El Nasdaq Composite cayó 5.5%, el Nasdaq 100 retrocedió 6.4% y el Philadelphia Semiconductor Index perdió 12%. Hablando de acciones, NVIDIA Corporation (NASDAQ: NVDA) descendió 9%, Advanced Micro Devices, Inc (NASDAQ: AMD) bajó 10%, CoreWeave, Inc (NASDAQ: CRWV) cedió 10% y Nebius Group NV (NASDAQ: NBIS) lo hizo en el orden de 15% (Gráfica 1).
Para dimensionar el ajuste, sólo en el Nasdaq 100 se borraron alrededor de US$ 2.5T. La venta fue suficientemente intensa para llevar al Nasdaq Composite a territorio de corrección; casi 12% por debajo de su máximo del 6 de octubre.
¿Qué estuvo detrás de este pesimismo?
El ánimo hacia las acciones ligadas con AI ya venía deteriorándose y se agudizaron con los resultados de varias grandes tecnológicas, los cuales despertaron una pregunta cada vez más incómoda: ¿qué tan rápido puede traducirse el gasto en infraestructura en utilidades y flujo de efectivo?
Así también, la elección legislativa americana actuó como un catalizador adicional, pues el triunfo demócrata en ambas cámaras elevó la probabilidad percibida de mayor escrutinio sobre el desarrollo de centros de datos, especialmente por su consumo de electricidad y agua, así como por la presión que ejercen sobre comunidades y redes energéticas.
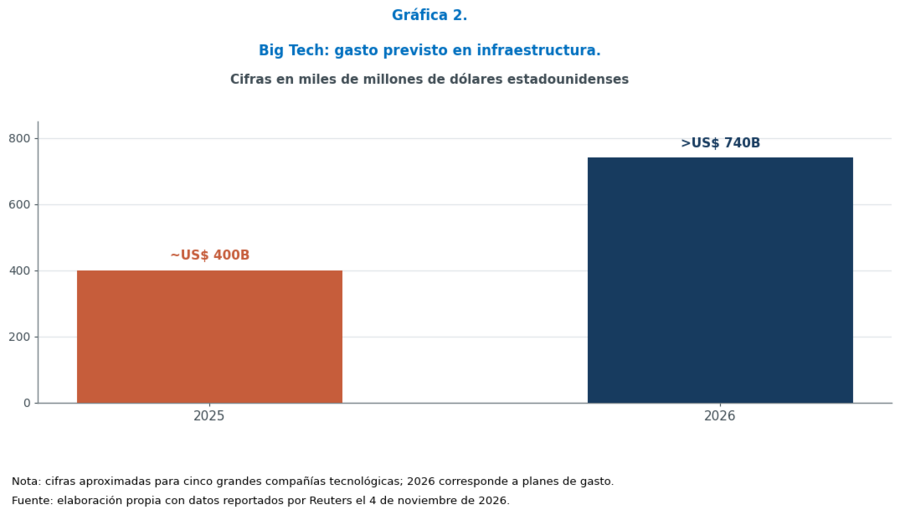
Las grandes tecnológicas planean gastar más de US$ 740B en infraestructura durante este año, frente a aproximadamente US$ 400B un año antes. La diferencia no es menor: implica que, en apenas doce meses, el desembolso previsto habría crecido más de 80%. Además, un punto a destacar es que esa expansión ha dejado de financiarse exclusivamente con la abundante caja que durante años caracterizó al sector (Gráfica 2).
Hasta el 4 de noviembre, Amazon.com, Inc (NASDAQ: AMZN); Alphabet Inc (NASDAQ: GOOGL), Mets Platforms, Inc (NASDAQ: META), Microsoft Corporation (NASDAQ: MSFT) y Oracle Corporation (NASDAQ: ORCL) habían levantado en conjunto más de US$ 370.7B mediante bonos, alrededor de una quinta parte de toda la emisión estadounidense de deuda corporativa con grado de inversión en el año. The Goldman Sachs Group, Inc (NYSE: GS) estima que cerca de 35% del CAPEX de los hyperscalers podría financiarse con bonos en 2027, un nivel similar al de 2026.
Alrededor de todo este fondeo, la pregunta dominante fue cuánto crecería la demanda de cómputo, y, por ende, de esta tecnología revolucionaria.
Empero, al mismo tiempo, el mercado ha estado formulando otra: cuánto rendimiento generará cada unidad monetaria invertida para satisfacerla.
Una tecnología puede transformar industrias enteras y, al mismo tiempo, ofrecer retornos decepcionantes para quien pagó un precio demasiado alto por participar en ella.
La utilidad económica de la AI y la rentabilidad de cada activo asociado con su expansión no son la misma tesis.
Ahí también aparece la concentración. Incluso después de la corrección, el sector tecnológico representa más de 35% del S&P 500; su peso es superior al alcanzado durante el punto más alto de la crisis puntocom, y esa cifra ni siquiera captura por completo a la AI: GOOGL, AMZN y META, por ejemplo, están clasificadas en otros sectores (cuando una narrativa concentra tanto capital, una revisión de expectativas deja de ser un asunto exclusivo de unas cuantas acciones).
La venta tampoco debería leerse como si todas las compañías de AI compartieran el mismo riesgo. Los fabricantes de chips dependen de que el ciclo de inversión mantenga su velocidad; los hyperscalers deben demostrar que el CAPEX puede convertirse en ingresos y flujo; y las llamadas neoclouds enfrentan, además, una dependencia mucho mayor del financiamiento externo.
El 5 de noviembre, el costo de asegurar la deuda de CRWV contra incumplimiento superó los 1,260 puntos base, un nivel propio de crédito en dificultades. Y sus acciones, junto con las de NBIS habían perdido ya la mitad o más de su valor desde el máximo del Nasdaq registrado durante la sesión bursátil del 6 de octubre. Para estos jugadores, una pausa en la construcción de centros de datos no sólo reduce crecimiento potencial: puede alterar su capacidad para refinanciar deuda, ejecutar contratos o sostener nuevos proyectos.
Los gigantes tecnológicos parten de una posición distinta. Cuentan con negocios establecidos, flujos recurrentes y acceso profundo al mercado de capitales, pero tampoco son inmunes. Si la monetización tarda más de lo previsto, el costo de oportunidad de cientos de miles de millones de dólares estadounidenses invertidos comienza a importar; y si las tasas permanecen elevadas, la deuda deja de ser un puente barato entre inversión y rentabilidad futura.
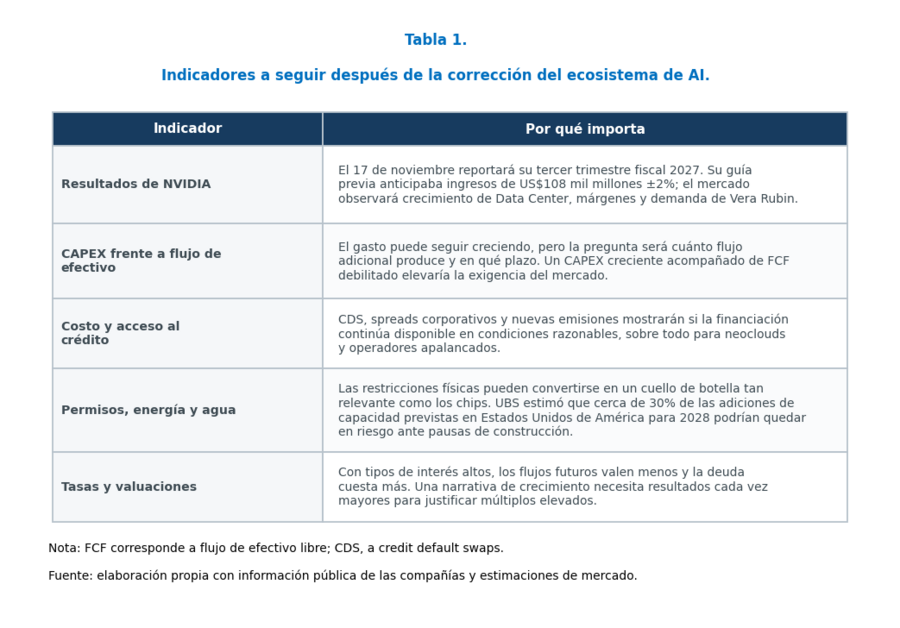
A partir de ahora, el desempeño del tema de la AI dependerá menos de nuevas promesas y más de evidencia concreta. Cinco señales pueden ayudar a distinguir una corrección de valuaciones de un deterioro más estructural (Tabla 1).
El rebote de la última sesión bursátil de la semana pasada mostró que la convicción alrededor de la inteligencia artificial no desapareció, dejando claro que una corrección violenta no constituye, por sí misma, el final de una tendencia. No obstante, tampoco significa que la discusión haya terminado. La volatilidad subió, el crédito de los eslabones más frágiles se deterioró y el mercado empezó a exigir una relación más visible entre inversión y retorno (hasta ahora, los mercados de bonos han seguido funcionando de manera ordenada; ésa es una diferencia importante frente a episodios de tensión sistémica).
La AI puede seguir transformando la economía, elevar productividad y sostener una nueva generación de negocios. Nada de lo ocurrido durante la primera semana de noviembre invalida necesariamente esa posibilidad, lo que sí cambió fue la disposición a financiarla sin hacer demasiadas preguntas.
Lecturas relacionadas
|
3 min lectura
México crecerá menos del 1% en 2026: Banco Base anticipa estancamiento económico e inflación persistente