Al corte de la sesión bursátil del 14 de agosto de 2026, todo aquel que invierte en el mercado bursátil mexicano seguramente se ha llevado una gran decepción.
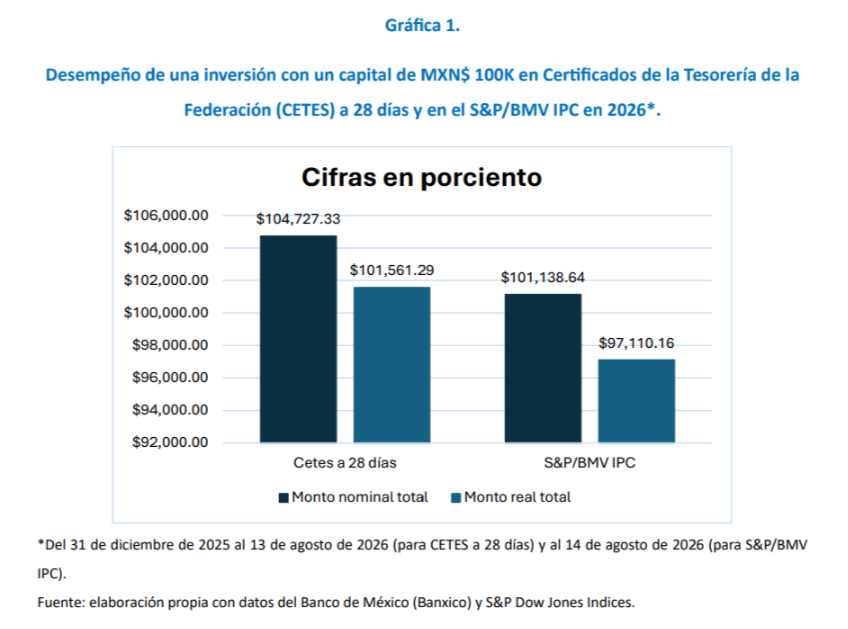
Pues, pese a que el referencial bursátil mexicano, el S&P/BMV IPC, acumula 13 máximos históricos en lo que va de 2026, a la fecha mencionada, una inversión de MXN$ 100K, tanto en términos nominales como reales, habría sido más redituable haciéndolo en la tasa libre de riesgo, representada por los Certificados de la Tesorería de la Federación (CETES) a 28 días, que en la Bolsa; obteniendo un retorno real positivo de 1.56% (MXN$ 101,561.29) frente a un retorno real negativo de -2.89% (MXN$ 97,110.16), respectivamente (Gráfica 1).
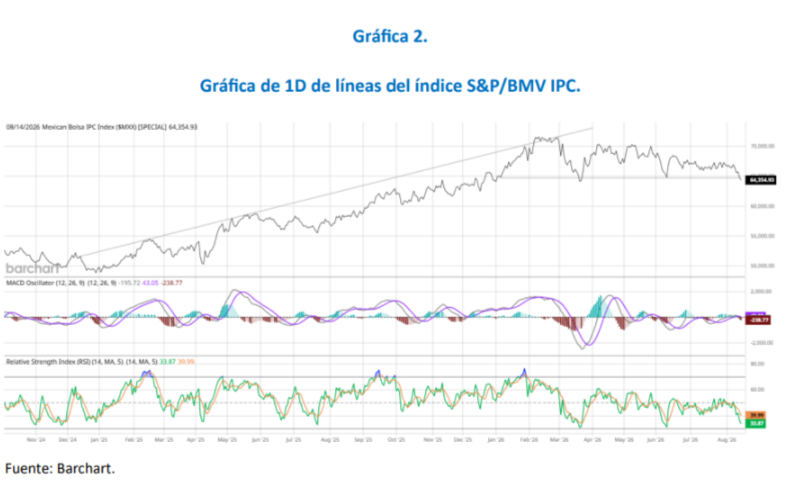
Algo que ha caracterizado al S&P/BMV IPC en cuanto a su comportamiento es que no ha seguido un crecimiento o decrecimiento de forma sostenida, sino más bien que persiste en lateralidad, prácticamente, desde que anotó su último máximo histórico el 11 de febrero pasado. Es importante precisar que, para ese momento, el índice se encontraba tocando el techo de una tendencia alcista, al tiempo que ya se habían hecho presentes señales técnicas de sobreventa que, combinado con factores de riesgo sistemático (el inicio de la guerra en Medio Oriente), se materializó la premeditada desaceleración (Gráfica 2).
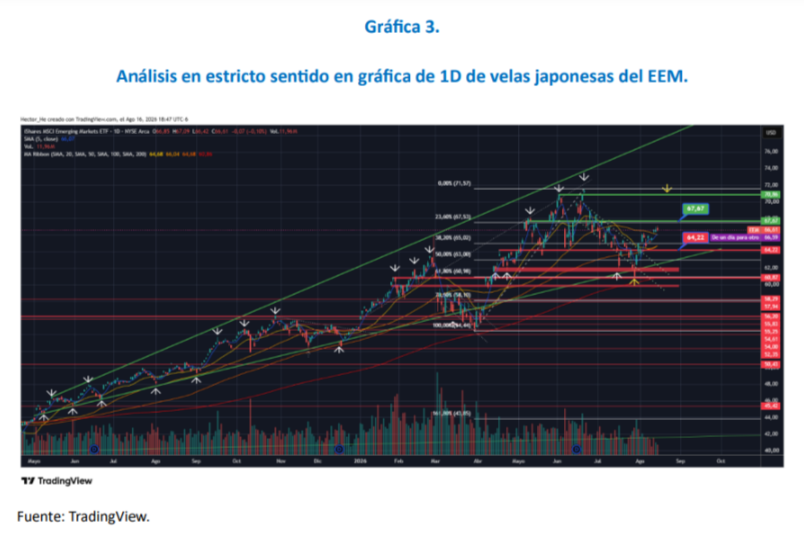
Si bien naturalmente los eventos geopolíticos incidieron negativamente en el desempeño de la renta variable internacional de forma generalizada, cuando se analiza al EEM, un Fondo Cotizado en Bolsa (ETF, por sus siglas en inglés) referente de las Bolsas de mercados emergentes, vemos que, con distinción del último máximo que registró el S&P/BMV IPC, suma 11 nuevos máximos históricos desde su recuperación, la cual dio comienzo a principios de abril de 2026, a la vez que continúa respetando la formación técnica de cuña ascendente, vigente desde mayo de 2025 (Gráfica 3).
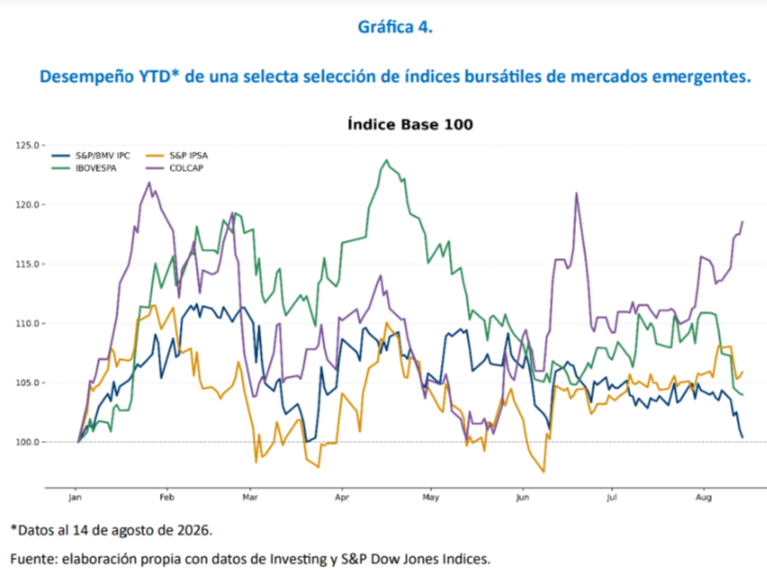
En ese sentido, contrastando al mercado local frente a 3 mercados regionales, el S&P IPSA de Chile, el IBOVESPA de Brasil y el COLCAP de Colombia, podemos dividir su desenvolvimiento en facetas. Durante la primera, entre enero y febrero, el índice, en conjunción con sus pares, mantuvo una tendencia alcista, llegando a revalorizarse alrededor de 11.5%; enseguida, en marzo, devolvió una buena parte de las ganancias acumuladas, recuperando una fracción entre abril, mayo y junio, pero sin la fortaleza suficiente para establecer una trayectoria sostenida, para, finalmente, en el último mes y medio, desacelerarse y retornar a niveles registrados a principios de año, en divergencia con la Bolsa colombiana y en cierta sintonía (comparándose contra sí misma), con la Bolsa brasileña (Gráfica 4).
En síntesis y a partir de este desarrollo analítico técnico y cuantitativo, es evidente que el S&P/BMV IPC parece responder más hacia factores de mercado locales que globales.
Dicho lo anterior, ¿en qué debería concentrarse u observar el participante del ecosistema bursátil mexicano?
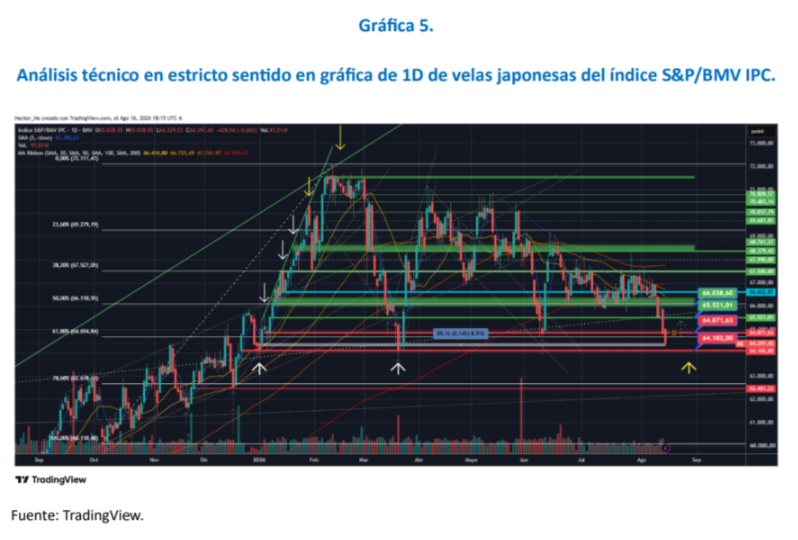
En primera instancia y dándole continuidad al análisis técnico, desde esta perspectiva, los puntos de atención (e inflexión) son el piso de 64,102.00 puntos (que ya está rozando) y la banda de resistencias de 66,038.60 y 66,337.42, junto con la resistencia de 67,500.00 puntos. Sin embargo, es imprescindible considerar que ya rompió a la baja su promedio móvil de 200 días (Gráfica 5).
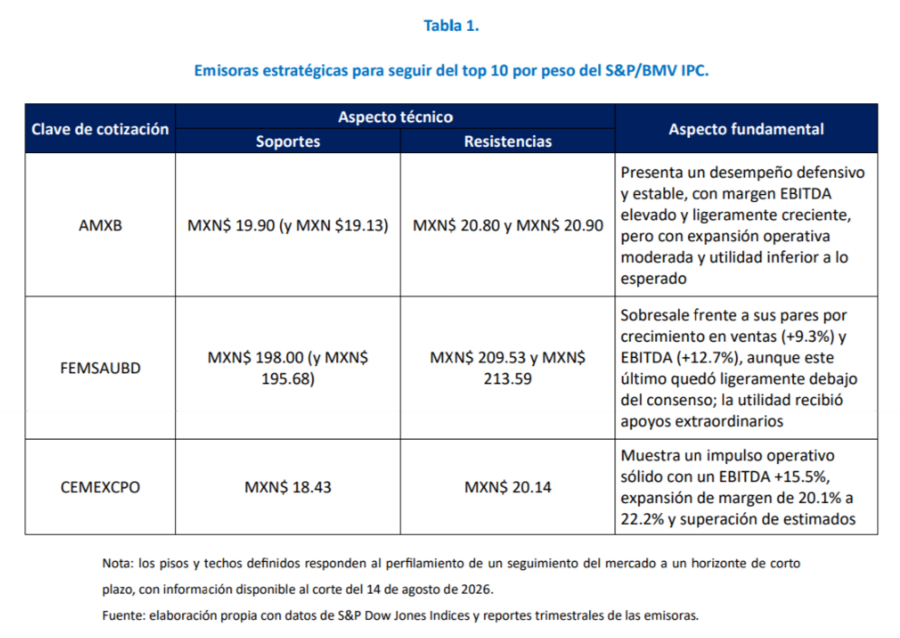
Independientemente del enfoque y el estilo de inversión, en todo momento hay que monitorear a los componentes del índice que guardan una mayor ponderación, así como de aquellas que participan (linealmente, estadísticamente hablando) con mayor nivel en los movimientos, para encontrar tanto señales de amplitud como de tipo técnico y fundamental. En ese sentido, y concentrándonos de forma muy general en la primera parte de la tarea, actualmente, técnicamente hablando, pintan interesante estas 3 emisoras: América Móvil, S.A.B. de C.V. (BMV: AMXB), Fomento Económico Mexicano, S.A.B. de C.V. (BMV: FEMSAUBD), y, CEMEX, S.A.B. de C.V. (BMV: CEMEXCPO). Y, en cuanto a la parte fundamental, el trío exhibe claras ventajas frente a sus pares, resumiéndose en: AMXB con estabilidad y márgenes sólidos, FEMSAUBD destacando por su crecimiento y CEMEX reflejando un crecimiento operativo sostenible (Tabla 1).
Finalmente, y en línea con el punto previo, habrá que dar seguimiento puntual y constante a las valuaciones de cada emisora, la evolución de las expectativas de utilidades y el dividend yield así como a las recompras de acciones, pues recordemos que los rezagos tienden a acompañarse de descuentos atractivos.
¿Usted, qué oportunidades está viendo en el mercado mexicano?
Lecturas relacionadas
|
3 min lectura
México crecerá menos del 1% en 2026: Banco Base anticipa estancamiento económico e inflación persistente