Pedir prestado tiene un precio. Sin embargo, ese precio no depende solamente de quién solicita el dinero, sino también de cuánto tiempo tardará en devolverlo.
Para quien presta, entregar recursos durante un mes no implica el mismo compromiso que hacerlo por tres, cinco o diez años, pues cuanto más largo es el plazo, más cosas pueden cambiar en el camino: la inflación, el rédito referencial, el crecimiento económico, las finanzas públicas o el apetito de los inversionistas.
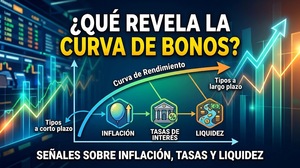
Algo similar ocurre con la deuda gubernamental. Aunque detrás de los instrumentos se encuentre el mismo emisor soberano, el mercado no exige necesariamente el mismo rendimiento para prestar a distintos plazos. Justo, esa diferencia da forma a la curva de rendimientos, una representación que suele parecer sencilla, pero que condensa buena parte de las expectativas e incertidumbres que acompañan al precio del dinero.
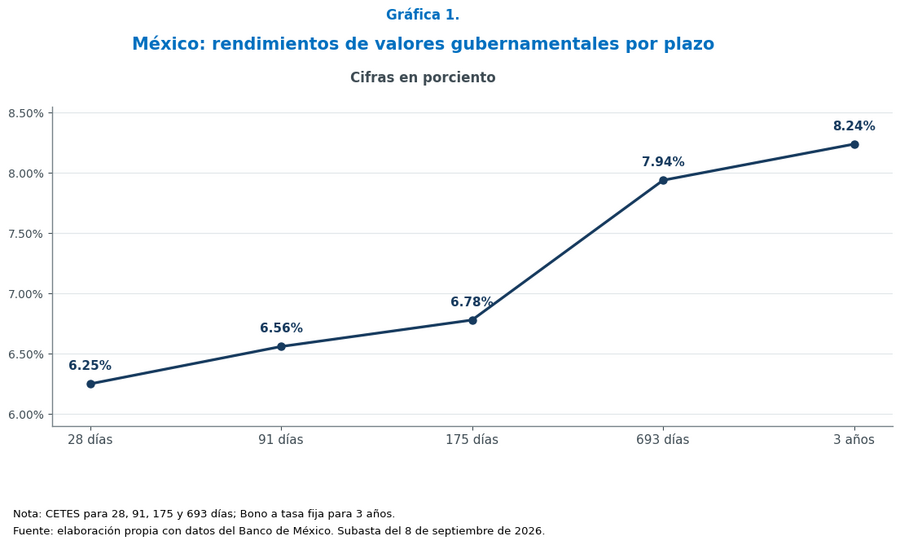
En la subasta de valores gubernamentales celebrada el 8 de septiembre de 2026, los Certificados de la Tesorería de la Federación (CETES) a 28 días ofrecieron un rendimiento de 6.25%; a 91 días, 6.56%; a 175 días, 6.78%; y a 693 días, 7.94%, y, por su parte, el Bono a tasa fija a tres años se colocó en 8.24% (Gráfica 1).
Revisando los resultados, encontramos que, entre los CETES a 28 días (la tasa libre de riesgo) y el Bono a tres años, existe una diferencia cercana a 199 puntos base. Dicho de otro modo, el mercado está exigiendo casi dos puntos porcentuales adicionales para extender el horizonte desde unas cuantas semanas hasta varios años.
La brecha podría invitar a dilucidar que las tasas van a subir; no obstante, ésa sería una conclusión de alcance limitado, pues una tasa de mayor plazo dista de ser una predicción directa de dónde se encontrará el rédito referencial dentro de tres años, a su vez, su nivel combina, entre otros elementos, la trayectoria esperada de las tasas de corto plazo, las cuales dependen de la evolución de la inflación y del dinamismo económico con una prima por plazo para compensar la incertidumbre de mantener recursos comprometidos durante más tiempo, sumándole, además, las condiciones financieras locales e internacionales.
En otras palabras, la curva no funciona como un calendario del futuro, sino como un precio presente para diferentes futuros posibles.
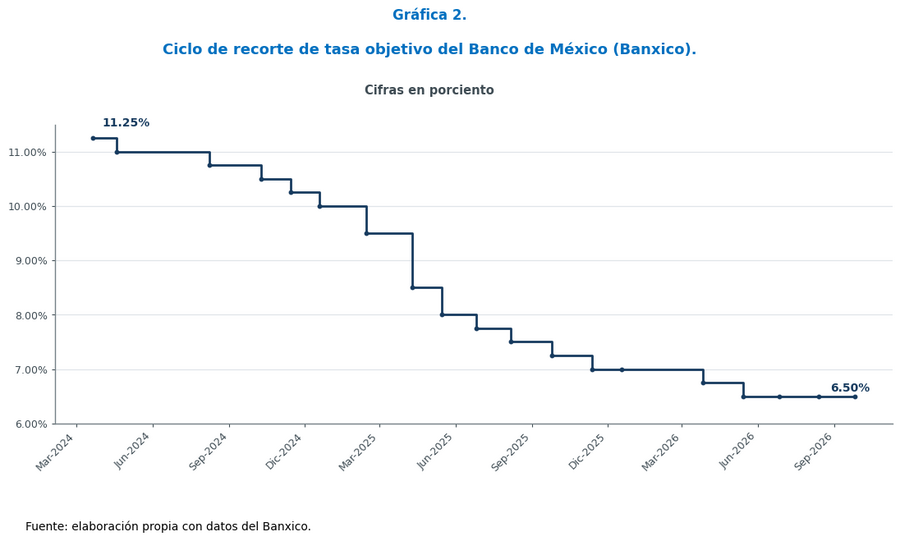
Realizar esta distinción resulta relevante porque México viene de atravesar un ciclo de relajamiento monetario, el cual dio comienzo en marzo de 2024, cuando la tasa objetivo se encontraba en 11.25%, y se sitúa, desde mayo de 2026, en 6.50%, representando un ajuste acumulado de 475 básicos (Gráfica 2).
Bajo una lógica mecánica, una caída de casi cinco puntos porcentuales en la tasa de referencia podría llevarnos a esperar un descenso igualmente pronunciado en todo el espectro de vencimientos, pero la realidad ha sido distinta, de hecho, el propio Banco de México (Banxico) señaló en su Informe Trimestral Enero-Marzo 2026 que la pendiente de la curva, medida mediante la diferencia entre la tasa a 10 años y la de tres meses, había aumentado entre diciembre de 2025 y mayo de 2026 como resultado tanto de la reducción de las tasas de corto plazo como del incremento de las de largo plazo.
Lo anterior nos deja una señal importante: la política monetaria y las tasas de largo plazo están relacionadas, pero no son equivalentes.
El Banxico controla de forma directa su tasa de referencia a un día; no fija por decreto cuánto debe rendir un bono a tres o diez años. Esos rendimientos se forman en el mercado y, en consecuencia, también incorporan aquello que los inversionistas creen, temen o necesitan compensar.
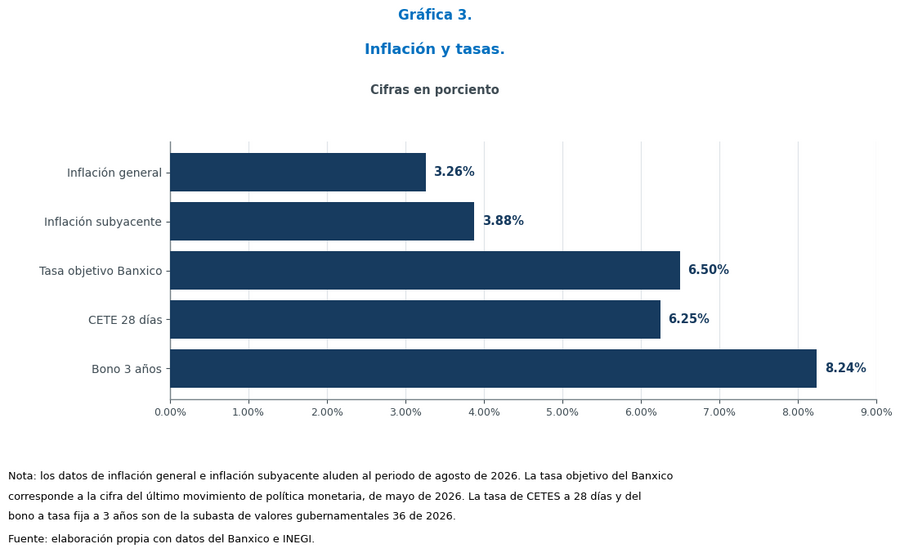
Durante agosto de 2026, la tasa inflacionaria registró una variación anual de 3.26%, mientras que la inflación subyacente se ubicó en 3.88%. Dentro de esta última, los servicios todavía avanzaron 4.33% anual. Si bien es evidente que la inflación general se encuentra considerablemente por debajo de los máximos observados durante la espiral inflacionaria registrada en los años anteriores, algunos componentes continúan mostrando persistencia y renuencia a descender. En esa línea, el banco central, además, proyecta que la inflación general alcance su objetivo prioritario durante el 2027.
Lo anterior no implica que el mercado deba ignorar el riesgo inflacionario. Un bono de mayor plazo no sólo enfrenta la posibilidad de una presión alcista sobre los niveles generales de precios, sino también la incertidumbre sobre las decisiones futuras de política monetaria, el spread de tasas a nivel global, así como a la prima adicional que los inversionistas exigen por comprometer su dinero durante más tiempo.
Dicho lo cual, hoy, la inflación general convive con una tasa objetivo de 6.50%, CETES a 28 días de 6.25% y un Bono a tres años de 8.24% (Gráfica 3).
¿Qué está cobrando entonces el mercado?
No existe una única respuesta. Parte de la diferencia puede corresponder a la expectativa de que las tasas de corto plazo no continúen descendiendo con la misma velocidad; otra parte puede provenir de la prima por plazo; es decir, de la compensación que el mercado exige por asumir incertidumbre durante más tiempo.
Por ello, una curva ascendente no debería interpretarse automáticamente como una apuesta a que la banca central subirá la tasa hasta 8.24%, del mismo modo que una curva invertida tampoco garantiza una recesión. La forma de la curva es una señal, no una sentencia; es el resultado agregado de miles de decisiones de compra y venta realizadas bajo expectativas que pueden cambiar conforme llega nueva información.
Para el inversionista, la forma actual de la curva también plantea una decisión práctica. Permanecer en instrumentos de muy corto plazo conserva flexibilidad y reduce la sensibilidad del precio ante movimientos de tasas, pero introduce riesgo de reinversión. Si el Banxico reanudara los recortes, un bono, como los CETES, que hoy rinde 6.25%, podría renovarse más adelante a una tasa menor; mantenerse siempre en el corto plazo significa conservar liquidez, pero también aceptar que el rendimiento futuro dependerá de la tasa vigente en cada renovación.
A su vez, comprar un instrumento de mayor duración permite fijar desde hoy un rendimiento por un horizonte más largo, pero aumenta la sensibilidad de su precio a los cambios en las tasas de mercado; si las tasas suben después de la compra, el precio de un bono existente tiende a caer; si disminuyen, ocurre lo contrario.
Es aquí donde, precisamente, los movimientos de la curva terminan filtrándose hacia variables de corte financiero, tales como los créditos hipotecarios, el financiamiento empresarial, las valuaciones y las decisiones de inversión.
En conclusión, actualmente, en el tramo corto vemos con claridad el relajamiento ya ejecutado por el banco central, mientras que, en el tramo de mayor plazo, apreciamos la exigencia de una mayor compensación.
En los próximos meses habrá que observar si la inflación subyacente continúa moderándose, si se reanuda el ciclo de recortes y, sobre todo, si los rendimientos de mayor plazo comienzan a acompañar con mayor claridad ese movimiento. Si el tramo corto vuelve a descender mientras el largo permanece elevado, la pendiente podría ampliarse; si las tasas largas empiezan a ceder, la curva podría aplanarse aun sin cambios bruscos en la referencia de corto plazo.
Por ello, quizá no sea conveniente preguntarle a la curva qué va a ocurrir, sino qué está cobrando hoy por la posibilidad de lo que ocurra. No adivina el futuro ni ofrece certezas, negocia, en cada plazo, cuánto rendimiento hace falta para esperar un poco más.
Lecturas relacionadas
|
3 min lectura
México crecerá menos del 1% en 2026: Banco Base anticipa estancamiento económico e inflación persistente
Blog Brújula Financiera
|
8 min lectura
¿Qué revela la curva de bonos? Cómo leer sus señales sobre inflación, tasas y liquidez