Hay caminos que sólo tendría sentido recorrer si ofrecieran algo a cambio. Si dos rutas conducen al mismo destino, pero una es más larga, accidentada e incierta, difícilmente elegiríamos ésta si ambas prometieran exactamente lo mismo, por lo que, para hacerlo, tendría que existir alguna compensación.
En los mercados financieros ocurre algo parecido. Invertir en una empresa implica aceptar que sus ventas pueden decepcionar, que sus márgenes pueden reducirse, que un competidor puede arrebatarle mercado o que, simplemente, los inversionistas decidan pagar menos por sus acciones.
Por ello, si una alternativa menos incierta ofrece un determinado rendimiento, comprar acciones debería exigir algo adicional; una prima de riesgo accionaria.
Esta idea cobra especial relevancia en un entorno donde la renta fija ha dejado de ofrecer rendimientos insignificantes.
Para contextualizarlo, en México, la última subasta disponible de octubre colocó Certificados de la Tesorería de la Federación (CETES) a 28 días en 6.23%, en tanto que, en Estados Unidos de América, Damodaran utilizó una tasa del Treasury de 5.29% como referencia libre de riesgo en dólares estadounidenses para su estimación del 1 de octubre (si bien no son referencias directamente intercambiables, pues difieren en moneda, horizonte y riesgo soberano, asumir riesgo accionario tiene un costo de oportunidad que ya no es pequeño).
La pregunta, entonces, cambia. Ya no basta con cuestionarnos cuánto podría ganar una acción, sino cuánto más debería ofrecer para que valga la pena asumir su riesgo.
Para ello, una de las respuestas nos la podría dar la prima de riesgo accionaria, o Equity Risk Premium (ERP), que representa el rendimiento adicional que los inversionistas exigen por mantener acciones en lugar de un activo considerado libre de riesgo.
La palabra «exigen» es importante, ya que no significa que ese rendimiento vaya a materializarse, sino que se trata de una compensación esperada: el precio que los inversionistas asignan hoy a la incertidumbre de recibir flujos que no están garantizados.
Aswath Damodaran, profesor de Finanzas de la Universidad de Nueva York y una de las principales referencias contemporáneas en valuación, estima esta prima de manera implícita: parte del precio actual del S&P 500 y calcula qué rendimiento tendría que ofrecer el índice para que el valor presente de sus flujos esperados coincida con su nivel de mercado.
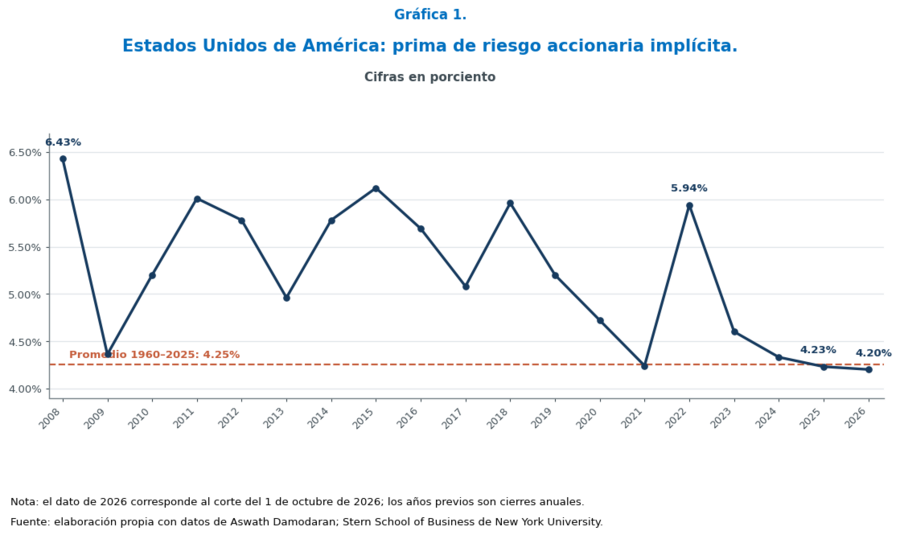
Al 1 de octubre de 2026, su estimación de prima implícita fue de 4.20% (para ese cálculo utilizó una tasa del Treasury estadounidense de 5.29%, lo que lleva a un rendimiento esperado implícito cercano a 9.49% anual bajo esa metodología).
Pero quizá lo más interesante no sea el 9.49%, es el 4.20%.
A finales de 2008, en plena crisis financiera internacional, la prima implícita alcanzó 6.43%. Después se movió al ritmo de la percepción de riesgo: 6.12% en 2015, 5.96% en 2018 y 4.24% en 2021. En 2022 volvió a elevarse hasta 5.94%, cuando inflación, tasas de interés y temor a una desaceleración modificaron drásticamente las condiciones financieras. Cerró 2023 en 4.60%, 2024 en 4.33% y 2025 en 4.23%. El último dato disponible, 4.20%, se encuentra prácticamente sobre el promedio de 4.25% observado entre 1960 y 2025 (Gráfica 1).
Esto permite hacer una distinción importante; un rendimiento esperado elevado de las acciones no implica necesariamente que la compensación por riesgo sea extraordinaria.
Actualmente, una parte relevante del rendimiento exigido proviene simplemente de que la tasa base también es elevada. Dicho de otra forma: el precio del dinero subió y, con él, el punto de partida que las acciones necesitan superar.
La prima de riesgo tampoco permanece inmóvil. Cuando aumenta la incertidumbre, los inversionistas pueden exigir una mayor compensación para seguir manteniendo activos riesgosos. Los precios deben ajustarse para que el rendimiento potencial vuelva a resultar atractivo; por eso las primas suelen ampliarse durante episodios de tensión.
El mecanismo también funciona en sentido contrario. Cuando predomina el optimismo y existe una elevada disposición a asumir riesgo, los inversionistas pueden conformarse con una menor compensación adicional; los precios suben y la prima se comprime.
Esto produce una paradoja interesante: un mercado en máximos puede ofrecer menos compensación por riesgo que un mercado castigado.
Una prima elevada, por tanto, no necesariamente significa que el mercado sea poco atractivo, puede, a su vez reflejar temor, pero también que los precios están ofreciendo una mayor recompensa potencial por tolerarlo. Del mismo modo, una prima reducida tampoco significa necesariamente seguridad, en su defecto, puede indicar que los inversionistas están aceptando muy poco a cambio de asumir incertidumbre.
El riesgo no desaparece porque el mercado decida cobrar menos por él.
La idea se vuelve todavía más interesante cuando dejamos un mercado desarrollado y nos trasladamos a México.
Damodaran parte de una prima correspondiente a un mercado maduro y posteriormente incorpora una compensación adicional por riesgo país. Ésta busca reflejar factores que no están presentes con la misma intensidad en todas las economías: riesgo soberano, estabilidad institucional, capacidad de financiamiento y vulnerabilidad macroeconómica, entre otros.
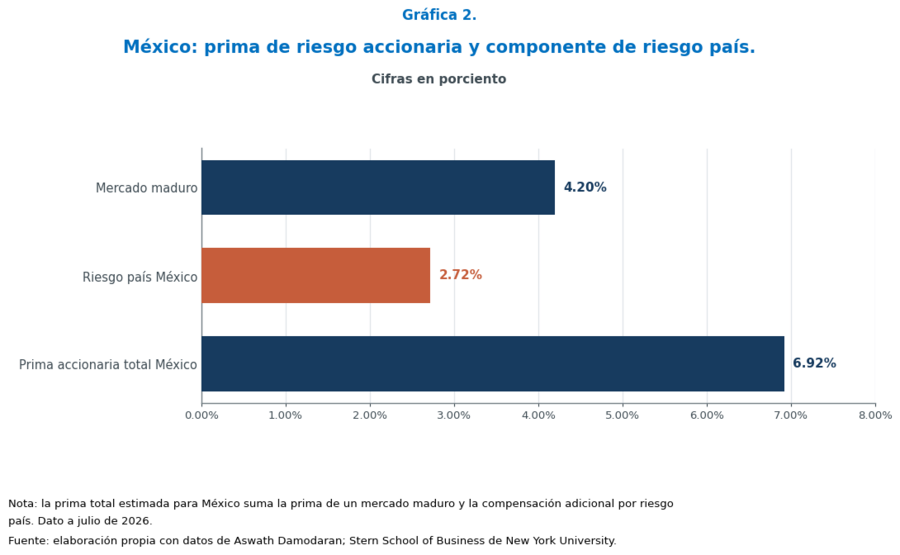
En su actualización de riesgo país de julio de 2026, la prima del mercado maduro era de 4.20%, mientras que, para México, se añadían aproximadamente 2.72 puntos porcentuales de prima por riesgo país, llevando la prima accionaria total estimada a 6.92% (Gráfica 2).
Esto no significa que una acción mexicana tenga que ofrecer exactamente 6.92% más cada año, la cifra es un insumo para estimar el rendimiento requerido y, por extensión, el costo del capital propio.
La exposición de cada compañía, su beta, la moneda en la que se realiza la valuación y el grado en el que sus operaciones dependen realmente del país modifican el resultado.
Una empresa mexicana que obtiene buena parte de sus ingresos fuera del territorio nacional no necesariamente tiene la misma exposición económica que otra cuyos clientes, activos y flujo de efectivo se encuentran concentrados exclusivamente en México.
Aquí es donde la prima deja de ser un concepto estadístico y comienza a afectar directamente lo que estamos dispuestos a pagar.
En una valuación por flujos descontados, los ingresos que una empresa podría generar dentro de cinco, diez o veinte años no tienen el mismo valor que el dinero disponible hoy. Para traer esos flujos al presente necesitamos una tasa de descuento. Y cuanto mayor sea el rendimiento que exijamos por asumir el riesgo, menor será el valor presente de esos flujos, manteniendo todo lo demás constante.
Por eso una compañía extraordinaria no necesariamente constituye una buena inversión a cualquier precio.
Si los inversionistas reducen la prima que exigen, las tasas de descuento disminuyen y las valuaciones pueden expandirse incluso sin que los beneficios de la empresa hayan cambiado demasiado. Si la prima aumenta, ocurre lo contrario: una misma expectativa de flujo puede justificar un precio menor.
Así, la prima de riesgo accionaria funciona como un puente entre algo abstracto, la percepción colectiva de incertidumbre y algo extraordinariamente concreto: el precio que aparece en la pantalla.
Hay, sin embargo, una última precaución.
Comprar una empresa mal administrada, concentrar todo un portafolio en una sola acción o invertir sin entender un negocio también incrementa el riesgo (pero eso no significa que el mercado vaya a compensarnos por hacerlo).
En finanzas, la recompensa esperada se asocia principalmente con el riesgo que no puede eliminarse fácilmente mediante diversificación, de manera tal que asumir riesgos innecesarios dista de crear automáticamente rendimiento.
Ésta es quizá una de las distinciones más importantes para un inversionista: tomar más riesgo no equivale a invertir mejor.
Lo relevante es saber cuánto riesgo estamos aceptando, qué parte de él puede evitarse y qué compensación estamos recibiendo por aquella incertidumbre que decidimos conservar.
Lecturas relacionadas
|
3 min lectura
México crecerá menos del 1% en 2026: Banco Base anticipa estancamiento económico e inflación persistente
Blog Brújula Financiera
|
8 min lectura
¿Qué revela la curva de bonos? Cómo leer sus señales sobre inflación, tasas y liquidez