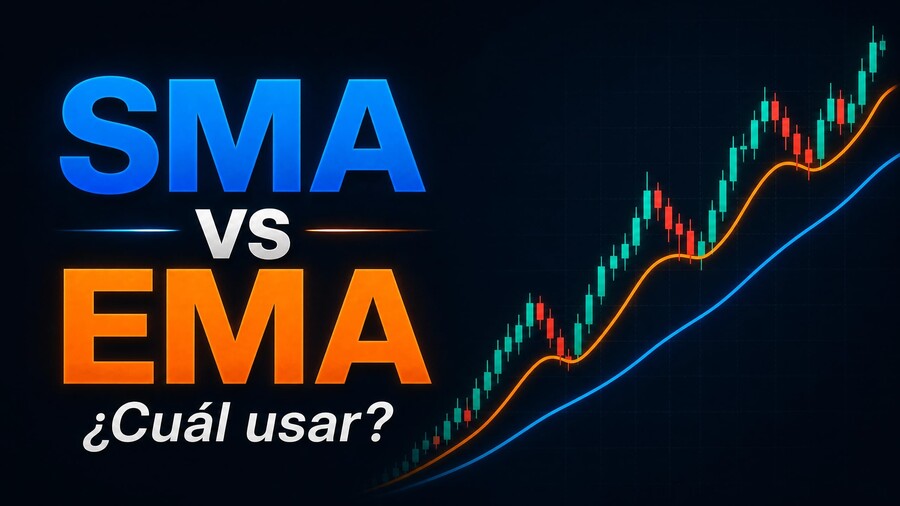
Elegir entre un promedio móvil simple (SMA) y uno exponencial (EMA) cambia el momento exacto en que ves una señal en la gráfica. El simple pesa igual todos los cierres del periodo; el exponencial da más peso a los más recientes.
Esa diferencia de cálculo tiene una consecuencia práctica: la EMA gira antes cuando el precio cambia de rumbo y, por lo mismo, te avisa más veces en falso. Abajo tienes las dos fórmulas, un cálculo paso a paso con números y el criterio para saber cuál te conviene.
Puntos clave
- La SMA promedia por igual todos los cierres del periodo.
- La EMA pondera más el precio reciente.
- Factor de suavizado de la EMA: α = 2/(n+1).
- Las dos son indicadores retrasados: confirman, no anticipan.
¿Qué es el promedio móvil simple (SMA)?
El promedio móvil simple (SMA, también llamado PMS) es un indicador de análisis técnico que suaviza los datos del precio para quitarles ruido. Lo consigue promediando los cierres de un número fijo de periodos.
El PMS toma un número específico de puntos de precios recientes y calcula el promedio, el cual se muestra como una línea continua sobre los gráficos.
Los traders pueden usar esta información para determinar patrones del mercado y otros movimientos importantes en relación con las acciones, divisas o commodities.
¿Por qué se usa el promedio móvil simple?
Los promedios móviles simples se convirtieron en el método preferido para rastrear los precios del mercado porque son rápidos de calcular y fáciles de entender.
Los primeros profesionales del mercado operaron sin gráficas sofisticadas como las de hoy, por lo que se basaron principalmente en los precios del mercado como sus únicas guías.
Calcularon los precios de mercado a mano y graficaron esos precios para indicar las tendencias y la dirección del mercado. El proceso era tedioso, pero resultó rentable y estudios posteriores lo confirmaron.
¿Cómo se calcula el PMS?
El promedio móvil simple se calcula sumando los precios de cierre de un periodo determinado y dividiendo ese resultado entre el número total de periodos incluidos en la suma.
Es una media aritmética, sin más.
Es una media aritmética, sin más.
SMA(n) = (P1 + P2 + P3 + … + Pn) / n
Donde P es el precio de cierre de cada periodo y n, el número de periodos que entran en el cálculo.
Ejemplo del cálculo del PMS
Para calcular un promedio móvil simple de 10 días, suma los precios de cierre de los últimos 10 días y divide entre 10. El de 20 días se calcula sumando los cierres de un periodo de 20 días y dividiendo entre 20, y así con cualquier otro plazo.
Los promedios se llaman «móviles» porque el grupo de precios utilizado en el cálculo se desplaza con cada nueva sesión. El cierre más antiguo sale de la ventana y entra el nuevo, así que el cálculo se rehace en cada periodo.
¿Cuándo se utiliza el promedio móvil simple en trading?
El SMA se utiliza principalmente para detectar tendencias y como indicador de soporte y resistencia. Al observar la línea es fácil identificar cuándo un activo se encamina hacia arriba o hacia abajo.
Esto resulta útil para los operadores de corto plazo (scalpers), que necesitan leer el sesgo del precio con rapidez sobre marcos temporales pequeños.
El SMA también se puede usar en combinación con otros tipos de promedios móviles y con el resto de herramientas del análisis técnico para confirmar los cambios de tendencia antes de operar.
¿Qué es el promedio móvil exponencial (EMA)?
El promedio móvil exponencial (EMA o PME) es una media móvil que también suaviza los datos de precios, pero repartiendo el peso de forma desigual. Hay varias versiones del PME.
La más común usa los últimos n periodos de cotizaciones como base para calcular el valor actual del promedio.
El peso dado a cada uno de esos periodos se reduce exponencialmente hacia atrás, lo que refleja mejor la volatilidad presente en muchas series financieras: mayor ponderación en las lecturas recientes y menor en las antiguas.
Esa característica hace a la EMA especialmente sensible a los movimientos recientes del precio. El reverso es que un movimiento brusco y puntual, provocado por una noticia ajena al mercado, mueve la media más de lo que el fondo de la tendencia justifica.
¿Cómo se calcula el PME?
El promedio móvil exponencial se centra más en los precios recientes que en la serie larga de datos que exige el promedio móvil simple. Su fórmula encadena el valor de ayer con el precio de hoy.
PME actual = (Precio actual − PME anterior) × α + PME anterior
Que también puede escribirse de forma equivalente:
PME actual = (Precio actual × α) + (PME anterior × (1 − α))
Donde α es el factor de suavizado y N, el número de periodos:
α = 2 / (N + 1)
La fórmula necesita un valor de partida, porque el primer día no existe «PME anterior». La convención es sembrar la EMA con la SMA de los primeros N cierres y, desde ahí, encadenar el cálculo sesión a sesión.
Ejemplo del cálculo del PME
Un PME de 10 días tiene un factor de suavizado de 2 / (1 + 10) = 0,1818. Eso significa que el precio más reciente pesa un 18,18% del valor de la media.
En un PME de 20 días, ese mismo peso baja a 2 / (1 + 20) = 0,0952, es decir, 9,52%. Cuanto más corto es el periodo, más peso se aplica al precio más reciente y más nerviosa se vuelve la línea.
Cálculo paso a paso de la SMA y la EMA con un ejemplo
Ver las dos fórmulas trabajando sobre la misma serie es la forma más rápida de entender en qué se diferencian. Tomamos diez cierres de una acción ficticia y calculamos una media de 5 periodos de cada tipo.
El factor de suavizado de la EMA de 5 periodos es α = 2 / (5 + 1) = 0,3333. La EMA arranca el día 5 sembrada con la SMA de esa fecha (102,20) y a partir de ahí se encadena.
Día |
Cierre ($) |
SMA de 5 |
EMA de 5 |
|---|---|---|---|
1 |
100,00 |
— |
— |
2 |
101,50 |
— |
— |
3 |
103,00 |
— |
— |
4 |
102,00 |
— |
— |
5 |
104,50 |
102,20 |
102,20 |
6 |
106,00 |
103,40 |
103,47 |
7 |
105,00 |
104,10 |
103,98 |
8 |
107,50 |
105,00 |
105,15 |
9 |
109,00 |
106,40 |
106,43 |
10 |
103,00 |
106,10 |
105,29 |
Ejemplo didáctico con cierres hipotéticos en pesos, no con datos de mercado reales.
Comprueba el día 5 a mano: 100,00 + 101,50 + 103,00 + 102,00 + 104,50 = 511,00, y 511,00 / 5 = 102,20. El día 6, la EMA sale de (106,00 − 102,20) × 0,3333 + 102,20 = 103,47.
Lo interesante ocurre el día 10, cuando el precio se desploma de 109,00 a 103,00. La SMA apenas cede 0,30 puntos (de 106,40 a 106,10) porque el cierre viejo que sale de la ventana también era bajo. La EMA, en cambio, pierde 1,14 puntos.
Casi cuatro veces más reacción ante la misma caída. Ese es todo el debate entre una y otra, traducido a números.
Los promedios móviles como soporte y resistencia dinámica
El propósito de un promedio móvil es detectar y medir la tendencia suavizando los datos con la media de varios grupos de precios. El supuesto de fondo es que el movimiento previo tiende a continuar.
Con la SMA es más fácil seguir una tendencia de largo plazo que con la EMA. La EMA, por su enfoque en los precios recientes, sirve mejor para capturar movimientos de tendencia más cortos.
La EMA reduce el retraso de la SMA, así que su línea se pega más al precio. El problema es que esa cercanía la vuelve propensa a los cortes en falso, sobre todo en mercados rápidos y en periodos de volatilidad.
En tramos de mucha volatilidad, alargar el número de periodos de la media suele dar una lectura más estable, aunque llegue más tarde.
Aquí está el matiz que casi siempre falta: todos los promedios móviles son indicadores retrasados (lagging). Se construyen con precios ya cerrados, así que confirman lo que ya pasó; no anticipan nada.
Precisamente por retrasados funcionan bien como soporte y resistencia dinámicos: la línea se mueve con el precio y marca un nivel de referencia que se actualiza en cada sesión.
Si el precio rompe por debajo de una media de 10 días dentro de una tendencia alcista, es probable que la subida esté perdiendo fuerza o que el mercado se esté consolidando.
Si el precio supera una media de 10 días dentro de una tendencia bajista, la caída puede estar perdiendo fuerza o entrando en consolidación.
Una media ascendente por debajo del precio apunta a un sesgo comprador; una media descendente por encima del precio, a un sesgo vendedor.
Lo que no funciona bien son los mercados laterales y los periodos de congestión. Sin máximos y mínimos claros, la media se aplana y deja de indicar dirección: cruza el precio una y otra vez sin que eso signifique nada. Antes de interpretar una media conviene saber leer los gráficos de cotizaciones y reconocer en qué fase está el precio.
Cruce dorado y cruce de la muerte: las medias de 50 y 200
Los periodos más usados en gráficas diarias son 20 para el corto plazo, 50 para el plazo medio y 100 o 200 para el largo. No tienen nada de mágico: se han vuelto estándar porque mucha gente los mira, y eso los convierte en referencias compartidas.
De ahí salen los dos cruces más citados, ambos entre la media de 50 sesiones y la de 200:
- Cruce dorado (golden cross): la media de 50 cruza por encima de la de 200. Se lee como confirmación de que la tendencia de fondo ha girado al alza.
- Cruce de la muerte (death cross): la media de 50 cruza por debajo de la de 200. Se lee como confirmación de un giro a la baja.
Conviene tomárselos por lo que son. Un cruce entre dos medias retrasadas ocurre después de que el precio ya se movió: es una confirmación tardía, no un pronóstico.
En mercados laterales las dos líneas se enredan y producen cruces seguidos en ambos sentidos. Ninguno de los dos garantiza que la tendencia continúe, y actuar solo con esa señal deja fuera el volumen, el contexto y el resto de la gráfica.
¿Qué indicador es mejor: promedio móvil simple o exponencial?
Depende de tus objetivos. El promedio móvil simple es un indicador sencillo y fiable, y el exponencial es más sensible a los movimientos recientes del mercado. Si buscas detectar señales de compra o venta con rapidez, la EMA te sirve mejor.
Si lo que quieres es una lectura general de la tendencia de fondo a largo plazo, la SMA suele ser preferible. Lo razonable es probar las dos sobre tu propio marco temporal y ver cuál encaja con tu estrategia.
La media móvil ponderada (WMA), a medio camino
Existe una tercera opción que completa la comparación: la media móvil ponderada (WMA). También da más peso a los datos recientes, pero lo hace de forma lineal en lugar de exponencial.
En una WMA de n periodos, el cierre más reciente se multiplica por n, el anterior por n−1, y así hasta el más antiguo, que se multiplica por 1. La suma se divide entre 1+2+…+n.
La diferencia práctica con la EMA está en la memoria. La WMA descarta por completo los cierres que salen de su ventana; la EMA nunca los elimina del todo, solo les da un peso cada vez menor. La WMA queda, en velocidad de reacción, entre la SMA y la EMA.
Promedios móviles en la bolsa mexicana: S&P/BMV IPC, BMV y BIVA
El uso más directo para un inversionista de México es aplicar las medias sobre el S&P/BMV IPC, el índice de referencia del mercado local. Según la metodología de S&P Dow Jones Indices, mide el comportamiento de las 35 emisoras más grandes y líquidas listadas en la BMV.
Sobre un índice así, la media de 200 sesiones funciona como termómetro de la tendencia de fondo del mercado mexicano, y la de 50 marca el pulso de plazo medio. Al ser una canasta amplia, el índice promedia el ruido de cada emisora y las medias salen más limpias.
El panorama cambia al bajar a las acciones individuales. En México operan dos bolsas, la Bolsa Mexicana de Valores (BMV) y la Bolsa Institucional de Valores (BIVA), y muchas emisoras cotizan en ambas.
Ahí aparece la limitación real, y es de fondo: la baja liquidez de buena parte de las emisoras locales distorsiona la señal. Fuera de las que pesan en el índice, hay valores que cruzan pocas operaciones al día.
Cuando eso pasa, el cierre deja de ser un consenso de mercado. Una sola operación de tamaño moderado puede fijar el cierre de la sesión, y esa cifra entra en la media con el mismo peso que cualquier otra.
El resultado son medias que se aplanan durante días de volumen casi nulo y cruces que se disparan por operaciones aisladas, sin demanda real detrás. La EMA sufre más este efecto que la SMA, porque pondera de más precisamente ese último cierre poco representativo.
La comprobación práctica es sencilla: antes de fiarte de un cruce en una emisora local, mira su volumen promedio de las últimas sesiones. Si es escaso, la señal vale poco; el índice o las emisoras más negociadas dan lecturas mucho más fiables.
Un apunte regulatorio: las casas de bolsa y las plataformas que te dan acceso a estos gráficos operan en México bajo autorización y supervisión de la Comisión Nacional Bancaria y de Valores (CNBV). Y ningún promedio móvil elimina el riesgo: invertir en bolsa puede costarte parte o la totalidad del capital.
SMA o EMA según tu horizonte de inversión
La diferencia entre las dos no está en cuál acierta más, sino en cuánto tardas en enterarte. La SMA filtra ruido y sirve para leer la tendencia de fondo; la EMA reacciona antes y paga ese adelanto con señales falsas.
Elegir mal el ajuste cuesta dinero: entrar tarde en un movimiento o salir por un cruce que no era nada. Antes de operar con cualquiera de las dos, contrasta la señal con el volumen de la emisora y prueba ambos ajustes en un simulador o en una cuenta demo hasta ver cuál encaja con tu horizonte.
Preguntas Frecuentes sobre los promedios móviles
El número de periodos debe coincidir con tu horizonte de operación: 20 para el corto plazo, 50 para el plazo medio y 100 o 200 para el largo. Cuantos más periodos, más estable es la línea y más tarde llega la señal.
Sí, y es el uso más habitual del indicador. Se traza una media corta y una larga sobre el mismo activo y se vigila el punto en que se cruzan. La pareja 50 y 200 es la más seguida, pero cualquier combinación funciona mientras respete tu horizonte.
Casi siempre es por el precio de origen o por el arranque de la serie. Unas plataformas calculan sobre el cierre y otras sobre el precio típico o de apertura, y en la EMA influye además con qué valor se sembró el primer dato. Revisa la configuración del indicador antes de dar por buena la diferencia.
Funcionan igual, porque la fórmula no distingue el marco temporal: un periodo puede ser un día, una hora o cinco minutos. Lo que cambia es la cantidad de ruido, mucho mayor en marcos cortos, así que las señales falsas se multiplican.
Cualquier plataforma de gráficos de tu casa de bolsa los incluye como indicador estándar, igual que los portales de cotizaciones. Basta con abrir el gráfico de la emisora, añadir el indicador y fijar el número de periodos y el tipo, simple o exponencial.
Fuentes consultadas:
- S&P Dow Jones Indices — Metodología de los índices S&P/BMV
- Bolsa Mexicana de Valores — S&P/BMV IPC
- BIVA — Bolsa Institucional de Valores