Los modelos factoriales explican el rendimiento de un activo con uno o varios factores de riesgo. Conoce el CAPM y el APT con ejemplos de cálculo, los pasos para construir un modelo, sus límites y técnicas como PCA y CFA.
Los modelos factoriales explican el rendimiento de un activo con uno o varios factores de riesgo, como indicadores macroeconómicos, fundamentales o estadísticos.
En el CAPM, un activo con beta de 2, un mercado que rinde 8% y una tasa libre de riesgo de 4% debe rendir 12% para compensar su riesgo.
Se aplican tanto a valores individuales como a carteras, y se consideran una alternativa a la Teoría Moderna de Portafolio porque asocian el retorno de un activo con factores de riesgo únicos o múltiples en un modelo lineal.
Puntos clave
Explican el rendimiento con factores de riesgo.
CAPM: un solo factor, la beta.
APT: varios factores macroeconómicos.
Limitación: dependen de datos históricos.
¿Para qué sirven los Modelos Factoriales?
Estas herramientas permiten a los inversionistas identificar y gestionar riesgos, así como analizar los factores que afectan el rendimiento de sus inversiones.
Al evaluar la relación entre distintas variables y los rendimientos de los activos, los Modelos Factoriales ayudan a tomar decisiones de inversión más fundamentadas. Se utilizan frecuentemente para:
Construcción de portafolios enfocados en dimensiones específicas.
Análisis del rendimiento de inversión basado en múltiples factores.
Estimación de riesgos mediante la clasificación de activos.
Dependiendo del enfoque de análisis, los modelos factoriales pueden dividirse en tres categorías principales:
Modelos Macroeconómicos: Relacionan el rendimiento de un activo con factores macroeconómicos como el empleo, la inflación y las tasas de interés.
Modelos Fundamentales: Analizan la relación entre el rendimiento de un activo y sus fundamentos financieros, como las ganancias, la capitalización de mercado y los niveles de deuda.
Modelos Estadísticos: Comparan los rendimientos de distintos activos basándose en su desempeño histórico y análisis de datos.
Además, los Modelos Factoriales se utilizan en distintas estrategias de inversión, entre ellas:
Maximización del rendimiento ajustado al riesgo (Alpha, α).
Minimización de la volatilidad del portafolio (Beta, β).
Diversificación eficiente para reducir el riesgo específico de cada empresa.
¿Cuál es el objetivo de los Modelos Factoriales?
El objetivo principal de los Modelos Factoriales es permitir a los inversionistas crear carteras más sólidas y adaptables, optimizando la gestión del riesgo y el rendimiento desde una perspectiva moderna de inversión.
Estos modelos integran factores como sostenibilidad, concentración del mercado (hacinamiento) y aprendizaje automático, lo que ayuda a mejorar la toma de decisiones estratégicas.
Además, permiten a los inversionistas ejecutar y evaluar estrategias basadas en factores con un enfoque diferenciado y con mayor precisión.
Los Modelos Factoriales pueden ser clave para lograr los siguientes objetivos:
Gestión del riesgo y asignación de activos en crisis: Ayudan a comprender y controlar el riesgo a la baja, además de identificar oportunidades de inversión en momentos de alta volatilidad, utilizando herramientas como análisis de concentración del mercado (hacinamiento) y aprendizaje automático.
Incorporación de factores de sostenibilidad: Permiten evaluar riesgos emergentes y su impacto en el rendimiento de la cartera, considerando factores ambientales, sociales y de gobernanza (ESG).
Adaptación a cambios en el mercado: Con capacidades de covarianza más dinámicas y metodologías avanzadas de pronóstico de riesgos, los inversionistas pueden responder mejor a diferentes escenarios de mercado.
Identificación del riesgo de clúster: Estos modelos ayudan a detectar grupos de empresas demasiado similares, lo que puede generar un riesgo de concentración en la cartera si no se diversifica correctamente.
¿Cómo se interpreta un Modelo Factorial?
Los Modelos Factoriales son herramientas clave para evaluar el riesgo de las inversiones. Uno de los factores más importantes en su análisis es la beta, que mide el riesgo sistemático de un activo en relación con el mercado en general.
¿Qué es la Beta?
La beta es un indicador que refleja qué tan volátil es un activo en comparación con el mercado, a diferencia de la desviación estándar, que mide la dispersión total de los rendimientos:
Beta = 1 → El activo se moverá de manera similar al mercado y tendrá la misma volatilidad.
Beta > 1 → El activo es más volátil que el mercado, lo que implica mayor riesgo y mayor potencial de rendimiento.
Beta < 1 → El activo es menos volátil, lo que significa menor riesgo, pero también menor potencial de ganancia.
En términos simples, la beta indica cuánto riesgo adicional podría agregar una inversión a un portafolio diversificado.
Para determinar la tasa de rendimiento requerida o la tasa de descuento de un activo, se sigue este proceso:
Se multiplica la beta del activo por la prima de riesgo del mercado (es decir, el rendimiento esperado del mercado por encima de la tasa libre de riesgo).
Se suma la tasa libre de riesgo al resultado anterior.
El resultado final es la tasa de rendimiento esperada para compensar el riesgo asumido.
Tipos de Modelos Factoriales
En el análisis financiero, los Modelos Factoriales utilizan múltiples factores para evaluar y explicar los precios de los activos. Existen dos tipos principales de modelos factoriales:
1. Modelo de Factor Único
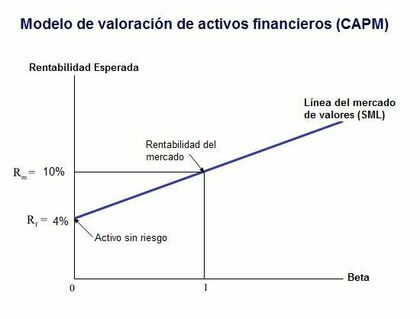
El modelo factorial más conocido en el mundo financiero es el Modelo de Fijación de Precios de Activos de Capital (CAPM, por sus siglas en inglés), el cual es la base de la Teoría Moderna de Portafolio. De esa teoría deriva también la línea del mercado de capitales.
El CAPM describe la relación entre el riesgo sistemático y el rendimiento esperado de una inversión, utilizando el coeficiente Beta (β) para medir la volatilidad de un activo en comparación con el mercado general. Modelo de valoración de activos financieros
Fórmula del CAPM:
E (R)i = Rf + β (E (Rm) - Rf)
Donde:
E (R)i: Rendimiento esperado de la inversión.
Rf: Tasa libre de riesgo (teóricamente con cero riesgo).
β: Beta de la inversión, que mide su volatilidad frente al mercado.
E (Rm): Rendimiento esperado del mercado.
(E (Rm) - Rf):Prima de riesgo del mercado.
Ejemplo de aplicación del CAPM:
Si una acción tiene una Beta de 2, el rendimiento esperado del mercado es del 8% y la tasa libre de riesgo es del 4%, el cálculo sería:
Retorno esperado = 4 + 2 (8 - 4) = 12%
Esto significa que, según el CAPM, la acción debería generar un rendimiento del 12% para compensar su nivel de riesgo.
Y aunque el CAPM es ampliamente utilizado en la industria financiera, tiene algunas limitaciones:
Supone que mayor riesgo siempre implica mayor rendimiento, lo que no es necesariamente cierto en todos los escenarios.
Asume que los datos históricos pueden predecir con precisión el rendimiento futuro, lo cual no siempre se cumple.
Interpreta la relación riesgo-rendimiento de manera lineal, sin considerar otras variables del mercado.
A pesar de estas limitaciones, el CAPM sigue siendo una herramienta fundamental para evaluar inversiones, calcular el costo de capital y predecir rendimientos esperados con base en el riesgo.
2. Modelo de Factor Múltiple
Los Modelos de Factores Múltiples son una extensión de los modelos financieros de un solo factor. Su aplicación más destacada es la Teoría de Precios de Arbitraje (APT, por sus siglas en inglés), que es un modelo multifactorial diseñado para predecir los rendimientos de un activo en función de su relación con diversas variables macroeconómicas.
El APT es una herramienta valiosa para analizar carteras bajo un enfoque de inversión en valor, ya que puede ayudar a los inversionistas a detectar activos potencialmente infravalorados.
Fórmula del APT:
R s,t = R f + α + β₁ × F₁,t + β₂ × F₂,t + β₃ × F₃,t + …….βn × Fn,t + Ě
Donde:
R s,t → Retorno del activo en el tiempo t.
R f → Tasa libre de riesgo.
α (Alpha) → Exceso de rendimiento de la inversión respecto al índice de referencia.
F₁,t, F₂,t, F₃,t → Factores macroeconómicos como tipo de cambio, inflación, PIB, entre otros. También pueden incluir factores fundamentales como el P/E ratio o la capitalización bursátil.
β₁, β₂, β₃ → Factores de carga, que representan cuánto afecta cada factor al rendimiento del activo.
Ě → Término de error, utilizado para mejorar la precisión del modelo y reflejar noticias específicas que pueden influir en el rendimiento del activo.
Ejemplo del Modelo de Factores Múltiples
Supongamos que la tasa libre de riesgo es del 4%, y tenemos los siguientes factores:
Factor
Factores de carga (β)
Factores Macroeconómicos (F)
Factor 1
0.60
5%
Factor 2
0.54
8%
Cálculo del rendimiento esperado:
R = R f + β₁ × F₁,t + β₂ × F₂,t R = 4% + (0.60 × 5) + (0.54 × 8) R = 11.32%
Esto significa que, con base en los factores considerados, el rendimiento esperado del activo sería de 11.32%.
¿Qué es la Teoría de Precios de Arbitraje (APT)?
La Teoría de Precios de Arbitraje (APT, por sus siglas en inglés) es un modelo de fijación de precios de activos que incorpora múltiples factores para estimar el rendimiento esperado de una inversión.
Este modelo parte de la premisa de que los rendimientos esperados de un activo pueden calcularse analizando la relación lineal entre su rendimiento y diversas variables macroeconómicas que representan el riesgo sistemático.
La APT se basa en tres principios fundamentales:
Los rendimientos de los activos siguen un modelo de factores lineales.
El riesgo específico de cada activo o empresa puede eliminarse mediante diversificación.
No existe una oportunidad de arbitraje sin riesgo en el mercado.
CAPM y APT: diferencias clave
La tabla resume en qué se distinguen el modelo de un factor y el de factores múltiples.
Aspecto
CAPM
APT
Número de factores
Uno: la beta frente al mercado
Varios: macroeconómicos o fundamentales
Fundamento
Equilibrio entre riesgo y rendimiento
Ausencia de arbitraje sin riesgo
Fórmula
E(R) = Rf + β × (E(Rm) - Rf)
R = Rf + α + β₁F₁ + ... + βnFn
Limitación principal
Relación lineal y datos históricos
Elegir qué factores y cuántos incluir
Fuente: elaboración propia a partir de los modelos CAPM y APT.
Ventajas y desventajas de la Teoría de Precios de Arbitraje
Este modelo ofrece múltiples beneficios y limitaciones a los inversionistas y gestores financieros:
Pros
Permite evaluar la exposición al riesgo en distintos tipos de activos, como renta variable y renta fija.
Ayuda a construir carteras alineadas con el perfil de riesgo y los objetivos de rendimiento del inversionista.
Facilita la creación de estrategias de inversión que reflejen las características de un índice de referencia.
Sirve para calcular el costo estimado del capital social, útil en la valuación de empresas.
Es una herramienta clave para la gestión de riesgos y cobertura.
Contras
Es difícil determinar cuántos factores incluir en el modelo para que sea preciso.
La interpretación de los factores es subjetiva, lo que puede generar discrepancias entre analistas.
La selección de variables adecuadas es compleja, ya que cada investigador podría elegir distintos conjuntos de factores.
Si la investigación es inexacta, los resultados pueden ser confusos o poco confiables.
Pasos para construir un Modelo Factorial
Para desarrollar un Modelo Factorial eficiente, es necesario seguir una serie de pasos que permitan identificar los factores clave, analizar datos y validar los resultados. A continuación, te explicamos el proceso:
1. Identificar los factores clave: El primer paso es determinar los factores que pueden influir en el rendimiento de los activos. Estos factores pueden ser:
Fundamentales: Relacionados con las finanzas de la empresa (ganancias, capitalización, nivel de deuda).
Técnicos: Basados en patrones de precios y volumen de negociación.
Macroeconómicos: Inflación, tasas de interés, PIB, entre otros.
Alternativos: Datos no tradicionales que pueden influir en los mercados.
2. Recopilar datos históricos: Se deben obtener datos de los factores y los activos en un periodo de tiempo determinado. Esta información puede provenir de estados financieros, reportes de mercado o bases de datos económicas.
3. Analizar la relación entre factores y activos: Es importante realizar un análisis estadístico para detectar correlaciones entre los factores seleccionados y los valores de los activos.
4. Estimar las exposiciones de los factores: Mediante regresión estadística, se determina qué tan sensible es el rendimiento de cada activo a los cambios en los factores identificados.
5. Calcular los rendimientos históricos de los factores: Se analizan los rendimientos pasados de cada factor para medir su impacto en los activos y evaluar patrones de comportamiento.
6. Calcular los rendimientos esperados de los activos: Utilizando la información obtenida en los pasos anteriores, se estiman los rendimientos históricos de cada activo con base en su sensibilidad a los factores.
7. Validar el modelo: Para comprobar su efectividad, el modelo debe probarse con datos de diferentes periodos de tiempo y con información fuera de la muestra utilizada originalmente.
8. Aplicar el modelo en inversiones: Una vez validado, el modelo se utiliza para tomar decisiones de inversión y construir portafolios optimizados en función de los factores seleccionados y los rendimientos esperados.
¿Cómo se seleccionan las variables en los modelos factoriales?
Al desarrollar un modelo multifactorial, el principal desafío es determinar qué factores incluir y cuántos deben considerarse para que el análisis sea preciso. Estos modelos pueden usarse para construir carteras con distintos niveles de riesgo o para replicar el comportamiento de un índice de referencia.
Los Modelos Factoriales suelen evaluarse con datos históricos, lo que implica un riesgo, ya que el desempeño pasado no siempre es un indicador confiable del futuro. Sin embargo, estos modelos también permiten analizar la ponderación de cada factor, ayudando a identificar cuáles tienen mayor impacto en los precios de los activos.
Limitaciones de los Modelos Factoriales
A pesar de su utilidad, los Modelos Factoriales tienen algunas desventajas que deben tomarse en cuenta:
Dificultad en la selección de factores: Elegir las variables correctas es un reto y, si no se hace bien, el modelo podría arrojar conclusiones erróneas.
Dependencia de datos históricos: Si los datos utilizados tienen sesgos o errores, el modelo puede volverse inestable y perder precisión predictiva.
Costos elevados de implementación: La construcción y aplicación de estos modelos pueden ser costosas, lo que dificulta su acceso para inversionistas minoristas o empresas pequeñas.
Requiere personal especializado: Se necesita un equipo con conocimientos avanzados en finanzas y análisis de datos, lo que eleva los costos operativos.
A pesar de estas limitaciones, con los avances tecnológicos, el uso de modelos factoriales se ha vuelto cada vez más común en la toma de decisiones financieras y en la gestión de inversiones.
¿Qué es el Análisis de Componentes Principales (PCA) y cómo se aplica en los Modelos Factoriales?
El Análisis de Componentes Principales (PCA, por sus siglas en inglés) es una técnica estadística utilizada para reducir la cantidad de variables en un conjunto de datos sin perder información esencial. Su objetivo es identificar las variables más relevantes, agrupando aquellas que están correlacionadas y eliminando redundancias. El PCA es clave en la construcción de Modelos Factoriales, ya que permite:
Seleccionar los factores más importantes, reduciendo la complejidad del modelo.
Eliminar ruido y redundancias en los datos financieros.
Facilitar la interpretación de los resultados, al enfocarse solo en las variables con mayor impacto.
Al aplicar PCA, los analistas pueden identificar patrones ocultos en los datos y mejorar la precisión de sus predicciones en el mercado.
¿Qué es el Análisis Factorial Confirmatorio (CFA) y cómo se aplica en los Modelos Factoriales?
El Análisis Factorial Confirmatorio (CFA, por sus siglas en inglés) es una técnica estadística que permite validar la estructura de un modelo factorial, asegurando que las relaciones entre las variables sean correctas. El CFA ayuda a los investigadores y analistas a:
Confirmar si las variables seleccionadas realmente representan los factores esperados.
Evaluar la precisión del modelo factorial con base en datos reales.
Detectar errores en la estructura del modelo, permitiendo ajustes antes de su aplicación.
Este método es muy útil en la construcción de carteras de inversión diversificadas, ya que permite identificar si las relaciones entre los activos y los factores seleccionados son sólidas y estadísticamente significativas.
¿Qué es la Rotación de Factores y por qué es importante en los Modelos Factoriales?
La rotación de factores es una técnica que ajusta y modifica los factores utilizados en la inversión de acuerdo con las condiciones del mercado. Es una herramienta valiosa para gestionar el riesgo y optimizar el rendimiento.
Este método permite a los asesores e inversionistas adaptar sus estrategias según las tendencias del mercado, identificando cuáles son los factores más relevantes en cada momento. Los factores utilizados en la inversión pueden dividirse en dos grandes categorías:
Factores Macroeconómicos:
Inflación, tasas de interés y desempleo.
Factores que impactan el mercado en su conjunto.
Factores de Estilo:
Acciones de crecimiento vs. acciones de valor, que suelen identificarse con múltiplos como el precio/valor en libros.
Capitalización de mercado: Empresas grandes vs. pequeñas.
Sector industrial: Tecnológicas, energéticas, financieras, etc.
También existen factores microeconómicos, como la liquidez de las acciones o la volatilidad de precios, aunque estos se emplean con menor frecuencia.
Cómo aplicar los modelos factoriales en tu cartera
Un modelo factorial sirve para entender de dónde viene el rendimiento de una cartera y qué riesgos la mueven, pero sus resultados dependen de los factores elegidos y de datos históricos que no garantizan el futuro.
Empieza con el CAPM para estimar el rendimiento exigido de un activo y suma factores solo si mejoran la explicación. Contrasta siempre el resultado con tu perfil de riesgo.
Preguntas Frecuentes sobre los modelos factoriales
Es un modelo multifactorial que explica el rendimiento de las acciones con tres factores: el mercado, el tamaño de la empresa y la relación entre valor en libros y precio de mercado. Fama y French lo publicaron en 1993 y encontraron que explicaba los rendimientos mejor que el CAPM, que solo usa la beta.
Un ETF de factores replica un índice que selecciona acciones por una característica asociada a mayor rentabilidad esperada, como valor, momentum, calidad o baja volatilidad. También se conocen como smart beta. Algunos se negocian en el SIC, así que confirma su disponibilidad y sus comisiones con tu casa de bolsa.
Sí, aunque es poco frecuente. Una beta negativa indica que el activo tiende a moverse en dirección contraria al mercado, de modo que sube cuando el mercado cae. Puede aportar protección a una cartera, pero suele tener un rendimiento esperado bajo y conviene verificar que la relación se mantenga con datos recientes.
En México se suele usar la tasa de los Cetes como referencia de la tasa libre de riesgo, con un plazo acorde al horizonte del análisis. Conviene que ese plazo coincida con el de la inversión que evalúas y que expreses todas las tasas en la misma moneda y con la misma periodicidad.
El riesgo sistemático afecta a todo el mercado y no se elimina diversificando, como una recesión o un cambio en las tasas de interés. El no sistemático es propio de una empresa o sector, y la diversificación lo reduce. La beta mide solo el primero, y por eso los modelos factoriales se centran en él.
Fuentes consultadas:
Fama y French, "Common risk factors in the returns on stocks and bonds", Journal of Financial Economics