Al hablar del mercado cambiario, es imprescindible comenzar haciéndolo recordando uno de sus mecanismos principales, pues infortunadamente este tópico, históricamente, ha caído en una «politización» que se hace presente cuando se quieren explicar los movimientos del par USDMXN. Dicho lo anterior, el hecho que una moneda (en este caso el peso mexicano) se deprecie frente al dólar estadounidense, no es respuesta necesariamente del surgimiento de una crisis ni tampoco, de forma inversa, cuando registre apreciación, que se atribuya naturalmente a algún hecho del mercado interno, basta, simplemente, con que cambie «el precio» que el mundo está dispuesto a pagar por mantenerse invertido en la moneda base (en este caso el dólar estadounidense) y por asumir riesgos. Precisamente, la última semana, la moneda local se encontró con ambas fuerzas.
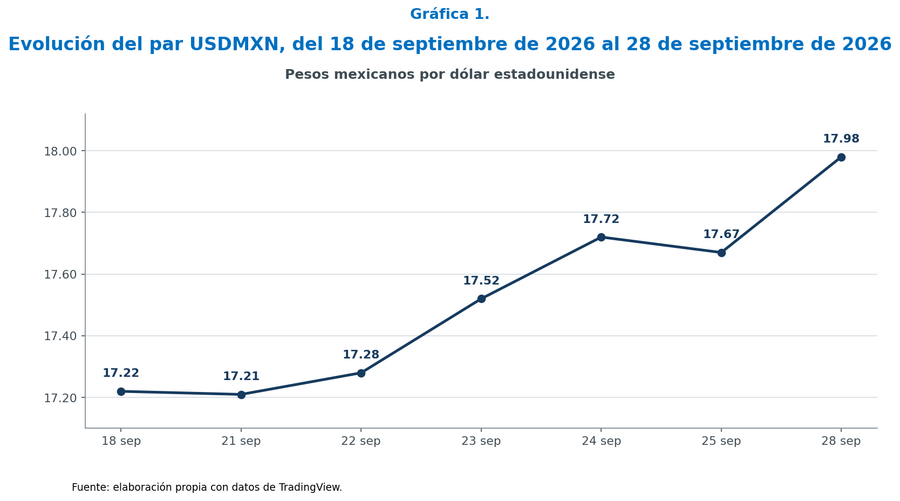
Entre el viernes 18 de septiembre de 2026 y el lunes 28 de septiembre de 2026, en el mercado al mayoreo, el tipo de cambio USDMXN pasó de MXN$ 17.22 a MXN$ 17.98, significando una depreciación de 4.43%; es decir, al final del periodo se necesitaron casi 76 centavos más para comprar un dólar estadounidense (Gráfica 1).
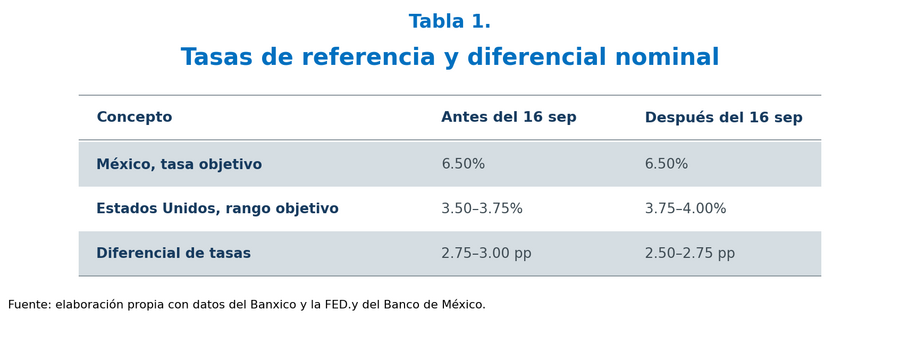
Una presión importante provino del mercado americano; el 16 de septiembre de 2026, la Reserva Federal (FED) elevó en 25 puntos base la tasa de interés de referencia, ubicándola en el nuevo rango objetivo de 3.75 – 4.00%, tras considerar que la inflación aún se mantenía elevada.
Naturalmente, este «pequeño ajuste» trajo consigo efectos en el actuar de los inversionistas, pues éstos al tener recursos disponibles para colocarlos en instrumentos financieros denominados en dólares estadounidenses o pesos mexicanos, si bien compara los intereses que habrá de recibir, también se concentra en el tipo de cambio al que espera recuperar su dinero.
La tasa anunciada por un banco central es sólo una pieza de esa decisión; las expectativas sobre las siguientes reuniones y la posibilidad de una pérdida cambiaria completan buena parte del cálculo.
En ese sentido, un factor adicional que ha abonado en este fenómeno de depreciación surgió del entorno macroeconómico local.
El 24 de septiembre, el Banco de México (Banxico) mantuvo su tasa objetivo en 6.50% por tercera ocasión al hilo. Antes del aumento de la Fed, la distancia entre las tasas de referencia era de 2.75 a 3.00 puntos porcentuales, según el extremo del rango estadounidense utilizado; después quedó en 2.50 a 2.75 puntos. El diferencial sigue siendo positivo, pero se estrechó en 25 puntos base (Tabla 1).
Además, en su anuncio de política monetaria del 24 de septiembre de 2026, señaló que el dólar estadounidense se había apreciado, que los rendimientos de los bonos gubernamentales estadounidenses habían subido y que los mercados internacionales mostraban volatilidad, en medio de incertidumbre por el conflicto en Medio Oriente. En síntesis, desde sus ojos ya existía una combinación a favor de dicha moneda, lo cual reduciría el apetito por otras divisas.
Por otro lado, y en línea con el resultado de su decisión, la banca central mexicana precisó que México y Estados Unidos de América atraviesan distintas etapas del ciclo económico, de modo que su política monetaria no tendría que reaccionar.
Dicho lo anterior, es importante señalar que los diferenciales de tasas no deben confundirse con una relación fija: una subida de tasas americanas no siempre fortalece al dólar estadounidense frente a todas las monedas. Cuando el ajuste ya estaba incorporado en los precios, lo decisivo puede ser el mensaje sobre lo que viene después. Por eso, la pregunta financiera útil no se limita a cuánto subió la tasa esta vez, sino a cuánto cambió la expectativa sobre su nivel futuro. En mercados que operan por anticipado, la sorpresa y la revisión de escenarios pesan tanto como la cifra anunciada.
De ahí que una de las principales hipótesis con la información disponible es consistente con una presión internacional sobre el peso mexicano.
Esta distinción resulta especialmente relevante para México. Hay que tener presente que nuestra moneda se caracteriza por ser negociada activamente, por lo que permite expresar con rapidez una postura frente a los riesgos internacionales. Cuando los participantes ajustan sus carteras, su precio puede reaccionar incluso antes de que cambie una variable económica nacional.
Lo anterior no les resta importancia a los fundamentos internos; significa que el horizonte de una operación cambiaria puede ser mucho más corto que el tiempo necesario para observar cambios en crecimiento, empleo o finanzas públicas.
¿Qué habría que seguir?
Primero, los datos de la inflación americana, porque pueden cambiar lo que el mercado espera de la FED; que han estado muy ligadas al desempeño de los precios internacionales del petróleo y cuán más incertidumbre exista entre el conflicto bélico entre Estados Unidos de América e Irán, mayores serán las presiones sobre los niveles generales de precios, elevando las expectativas de un mayor endurecimiento monetario en dicho país. Segundo, si el dólar estadounidense continúa avanzando frente a varias monedas, persistiendo simultáneamente la volatilidad internacional: una presión compartida daría mayor sustento a la lectura externa. Tercero, la inflación mexicana, los mensajes del Banxico y la evolución del diferencial de tasas.
Si el peso mexicano se aparta de sus pares, habrá que examinar con más cuidado las noticias propias del país.
Lecturas relacionadas
|
3 min lectura
México crecerá menos del 1% en 2026: Banco Base anticipa estancamiento económico e inflación persistente