por Misael Mora · 22 comentarios
Kylestar ¡Hola! Aunque el hilo es de hace años, el tema sigue vigente, así que comparto algunos consejos prácticos para comparar opciones hoy en día:1. No miren solo la comisión: el costo real suele estar escondido en el tipo ... Kylestar Sumo un dato a lo que puse arriba: me topé con una guía que compara cuánto termina llegando en pesos según el servicio que uses, con ejemplos de varios montos. Está buena para ver las diferencias antes de mandar. Revi... México
Acceder
Cotización de GRUPO COMERCIAL CHEDRAUI (CHDRAUIB) hoy en tiempo real
- Precio
- MXN 89.24
- Variación
- 2.59%
- Volumen
- 443,576
- Cap. mercado
- 86 mil millones
- Rango día
- MXN 87.43 — MXN 90.79
- Rango 52 sem
- MXN 83.26 — MXN 139.41
- Apertura
- MXN 87.62
- Cierre ant.
- MXN 86.99
Seguir temática
Valoración
PER 18,14×
Veces que el beneficio anual por acción está contenido en el precio de CHDRAUIB.
Gráfico de cotización de GRUPO COMERCIAL CHEDRAUI (CHDRAUIB)
- Precio actual
- 89,24
- Variación día
- 2.59%
A miércoles, 28 de octubre de 2026, las acciones de GRUPO COMERCIAL CHEDRAUI (CHDRAUIB) cotizan a $89,24, con una variación del 2,59% respecto al cierre anterior ($86,99). Su capitalización de mercado es de $85.673.434.160. En la sesión ha marcado un mínimo de $87,43 y un máximo de $90,79.
Análisis fundamental y estadísticas clave de GRUPO COMERCIAL CHEDRAUI
Ficha de GRUPO COMERCIAL CHEDRAUI (CHDRAUIB)
| Ticker | CHDRAUIB |
|---|---|
| ISIN | MX01CH170002 |
| Sector | Consumo básico |
| Industria | Grocery Stores |
| Mercado | BMV |
| Capitalización | MXN85,673,434,160 |
| Beta | -0,07 |
| Último dividendo | MXN2,1996 |
| Sitio web | http://www.grupochedraui.com.mx |
| CEO | Jose Antonio Chedraui Eguia |
| Fecha de IPO | 03/05/2010 |
| País | MX |
| Dirección | Avenida Constituyentes 1150, Mexico City, DF, 11950 |
| Volumen | 443.576 |
Cadena de supermercados con sólida posición financiera y valoración atractiva, aunque enfrenta presión en márgenes y crecimiento de ganancias.
- Salud financiera solida
- Apalancamiento moderada
- Retorno sobre capital medio
- Crecimiento plano
Negocio
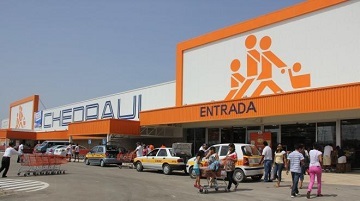
Grupo Comercial Chedraui opera una cadena de tiendas de autoservicio en México y Estados Unidos, con 306 establecimientos en México y 125 en EE.UU. Además, participa en el sector inmobiliario mediante el arrendamiento de locales comerciales. La empresa genera ingresos principalmente de la venta de productos de consumo masivo y perecederos.
Análisis
La compañía muestra una salud financiera sólida, con un puntaje Piotroski de 9 y un Altman Z de 3.09, lo que indica bajo riesgo de quiebra. El apalancamiento es moderado (deuda neta/EBITDA de 1.98) y el rendimiento del flujo de caja libre alcanza el 10.33%, reflejando una generación de efectivo robusta. Sin embargo, los márgenes son reducidos (margen neto 2.25%, margen operativo 5.2%) y el crecimiento del EPS es negativo (-2.86%), lo que limita la expansión de la rentabilidad. En cuanto a valoración, el PER de 13.2 se sitúa muy por debajo del PER de la industria (25.16) y el modelo DCF arroja un valor intrínseco de 385.92, lo que sugiere un precio atractivo en relación con sus fundamentos.
Fortalezas
- Sólida salud financiera respaldada por altos puntajes de calidad Piotroski 9, Altman Z 3.09
- Bajo apalancamiento que otorga flexibilidad financiera Deuda neta/EBITDA 1.98
- Alto rendimiento de flujo de caja libre, señal de generación de efectivo FCF yield 10.33%
Riesgos
- Crecimiento de ganancias por acción negativo, lo que presiona la rentabilidad Crecimiento EPS -2.86%
- Margen neto reducido típico del sector, pero vulnerable a presiones de costos Margen neto 2.25%
- Margen operativo bajo que limita la capacidad de inversión Margen operativo 5.2%
Catalizadores
- Próxima publicación de resultados trimestrales 21 de jul
Cuánto supone invertir en GRUPO COMERCIAL CHEDRAUI
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de GRUPO COMERCIAL CHEDRAUI.
- Acciones completas
- 11
- Valor de las acciones
- $981,64
- Efectivo no invertido
- $18,36
Dividendo bruto anual estimado
$17,72
Estimación al precio actual de GRUPO COMERCIAL CHEDRAUI, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre GRUPO COMERCIAL CHEDRAUI
26 comentarios en total · 4 hilos
por Laura Moreno Anaya · 1 comentarios
Laura Moreno Anaya Buenos días! Abro este hilo para comentar los resultados que han presentado las diferentes empresas mexicanas en 2014. A continuación os comento algunas de ellas: IENOVA: ha anunciado que han firmado un memorando ... Samra Me las anoto, tengo pendiente contestarte a mi post, un saludo!Últimas noticias y análisis de expertos sobre GRUPO COMERCIAL CHEDRAUI

Análisis financiero de GRUPO COMERCIAL CHEDRAUI
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de GRUPO COMERCIAL CHEDRAUI
- PER
- 18,14
- Ratio de Solvencia
- 0,15
- Deuda/EBITDA
- 1,72
- EV/FCF
- 22,55
- EV/EBITDA
- 6,52
- Beneficio Neto por Acción (BPA)
- 6.80
- MARGEN EBIT
- 5.11%
- FCF Margin
- 2.42%
- Rentabilidad por dividendo
- 1.80%
- ROIC
- 9.11%
- P/B
- 2,29
Ratios de valoración: PER, EV/EBITDA y métricas de GRUPO COMERCIAL CHEDRAUI
- PER
- 18,14
- EV/EBITDA
- 6,52
- EV/FCF
- 22,55
- Rentabilidad por dividendo
- 1.80%
- P/B
- 2,29
Márgenes de rentabilidad y Cash Flow de GRUPO COMERCIAL CHEDRAUI
- Margen de Beneficio Bruto
- 20.56%
- MARGEN EBIT
- 5.11%
- Margen EBITDA
- 8.37%
- Margen de Beneficio Neto
- 2.21%
- FCF Margin
- 2.42%
- ROIC
- 9.11%
- Margen operativo
- 5.11%
- ROA
- 4.08%
BPA, Dividendos y Valor Contable: Métricas por acción de GRUPO COMERCIAL CHEDRAUI
- Ingresos por Acción
- 307.34
- Beneficio Neto por Acción (BPA)
- 6.80
- Flujo de Efectivo Operativo por Acción
- 16.00
- Flujo de Efectivo Libre por Acción
- 7.44
- Valor Contable por Acción
- 54.48
- Caja por acción
- 15.24
- Rentabilidad por dividendo
- 1.80%
- Payout
- 32.73%
Solvencia y deuda: Análisis del balance de GRUPO COMERCIAL CHEDRAUI
- Deuda/Patrimonio
- 1,11
- Deuda/EBITDA
- 1,72
- Ratio de Solvencia
- 0,15
- Apalancamiento Financiero
- 3,1
- Cobertura de Intereses
- 2,34
- Deuda/Activos
- 0,36
- Deuda/Capital
- 0,53
Ratios de liquidez y Test Ácido: Capacidad de pago de GRUPO COMERCIAL CHEDRAUI
- Ratio Corriente
- 0,92
- Ratio Rápido
- 0,44
- Ratio de Efectivo
- 0,3
- Flujo de Efectivo Operativo/Ventas
- 5.21%
Otras acciones del sector Consumo básico
Walmart México
WALMEX.MX
$48,85
-1,44 (2.86 %)
Mercado cerradoActualizado a las 04:16 CST
Grupo Bimbo
BIMBOA.MX

$64,70
+1,42 (2.24 %)
Mercado cerradoActualizado a las 04:16 CST
BECLE
CUERVO.MX
$15,90
+0,06 (0.38 %)
Actualizado a las 22:22 CST
Grupo Gigante
GIGANTE.MX

$32,13
+0 (0.00 %)
Actualizado a las 22:40 CST
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en GRUPO COMERCIAL CHEDRAUI en 2026: Preguntas frecuentes
¿Qué es GRUPO COMERCIAL CHEDRAUI y a qué se dedica?
GRUPO COMERCIAL CHEDRAUI es una empresa cotizada en bolsa desde 2010. Pertenece al sector Consumo básico y cotiza en Bolsa Mexicana de Valores. Su consejero delegado es Jose Antonio Chedraui Eguia.
¿Cuál es el precio de las acciones de GRUPO COMERCIAL CHEDRAUI (CHDRAUIB) hoy?
Las acciones de GRUPO COMERCIAL CHEDRAUI (CHDRAUIB) cotizan hoy a $89,24, con una variación del 2,59% respecto al cierre anterior ($86,99).
¿En qué bolsa cotiza GRUPO COMERCIAL CHEDRAUI y cuál es su ticker?
Las acciones de GRUPO COMERCIAL CHEDRAUI cotizan en Bolsa Mexicana de Valores bajo el símbolo "CHDRAUIB", en MXN.
¿Paga GRUPO COMERCIAL CHEDRAUI dividendos y cuál fue el último?
Sí, GRUPO COMERCIAL CHEDRAUI reparte dividendos a sus accionistas. El último dividendo fue de $2,1996 por acción. La rentabilidad por dividendo actual es del 1,80%.
¿Cuándo paga el próximo dividendo GRUPO COMERCIAL CHEDRAUI?
GRUPO COMERCIAL CHEDRAUI reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de GRUPO COMERCIAL CHEDRAUI?
La capitalización de mercado de GRUPO COMERCIAL CHEDRAUI es $83.513.357.660.
¿Cómo comprar acciones de GRUPO COMERCIAL CHEDRAUI?
Para comprar acciones de GRUPO COMERCIAL CHEDRAUI necesitas una cuenta en un bróker regulado con acceso a Bolsa Mexicana de Valores. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de GRUPO COMERCIAL CHEDRAUI?
En el foro de GRUPO COMERCIAL CHEDRAUI en Rankia encontrarás 26 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.