
La desviación estándar te dice cuánto se mueve el rendimiento de una inversión alrededor de su promedio. El coeficiente de correlación te dice si dos activos suben y bajan juntos.
Son las dos métricas con las que se mide el riesgo de un portafolio. Con ellas sabes si estás diversificado de verdad o si solo tienes muchas posiciones que se mueven igual.
Verás cómo se interpreta cada una, qué herramientas las calculan y cómo aplicarlas a un portafolio con emisoras de la Bolsa Mexicana de Valores.
El riesgo es inherente a toda inversión. Harry M. Markowitz lo formalizó en 1952 con su Teoría Moderna de Portafolios, que le valió el Premio Nobel de Economía en 1990.
Su propuesta fue elegir los activos mirando dos variables a la vez: rendimiento esperado y riesgo. De ahí sale la idea de diversificación eficiente, la que baja el riesgo sin sacrificar rendimiento.
Para aplicarla en la bolsa de valores hace falta poner número a ese riesgo. Ese número es la desviación estándar.
Puntos clave
- La desviación estándar mide la oscilación del rendimiento.
- La correlación se mueve entre -1 y 1.
- Correlación negativa: diversificación de verdad.
- Se calculan con rendimientos históricos.
Desviación estándar: Definición, fórmula y ejemplos
La desviación estándar mide la dispersión de los rendimientos de una inversión con respecto a su promedio. En términos simples, cuanto mayor sea la desviación estándar, mayor será la variabilidad (y el riesgo) de los rendimientos futuros.
Esta es la fórmula:
Esta es la fórmula:
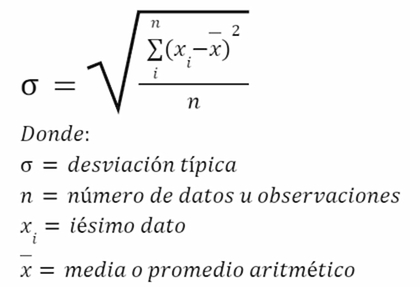
Ejemplo práctico: un activo rinde de media un 7% anual, pero en los últimos cinco años ha oscilado entre el 2% y el 12%. Su desviación estándar ronda el 5%.
Con ese 5% ya puedes acotar el rango esperado. Si los rendimientos se reparten de forma aproximadamente normal, dos de cada tres años caen entre el 2% y el 12%, y diecinueve de cada veinte, entre el -3% y el 17%.
Ahí está la utilidad real del dato: no predice el próximo rendimiento, acota lo que puedes esperar y lo que debería sorprenderte.
Un detalle de cálculo que cambia el resultado: la desviación se mide sobre rendimientos del mismo periodo. Para pasar de diaria a anual se multiplica por la raíz de 252, el número aproximado de sesiones de un año.
Coeficiente de correlación: Cómo afecta la diversificación
La diversificación efectiva requiere combinar activos que no estén estrechamente relacionados. El coeficiente de correlación mide la relación estadística entre los movimientos de dos activos. Su valor oscila entre -1 y 1:
- 1: Los activos se mueven en la misma dirección.
- 0: No hay relación lineal entre los activos.
- -1: Los activos se mueven en direcciones opuestas.
Ejemplo práctico: supongamos que el coeficiente de correlación entre las acciones de la empresa A y B es 0,25, mientras que entre A y C es -0,5. Incorporar activos como C, con correlación negativa, reduce el riesgo total del portafolio.
Una advertencia que se paga cara: la correlación no es constante. En las crisis tiende a subir, y activos que parecían independientes caen juntos justo cuando necesitabas que no lo hicieran.
Por eso conviene recalcularla cada cierto tiempo y mirar también periodos de caída, no solo la serie completa.
Herramientas y gráficos para analizar la correlación
Según la SEC, tener varios fondos no garantiza estar diversificado: hay que mirar qué posiciones repiten dentro de cada uno.
Para comprobarlo en tu portafolio, estas herramientas y representaciones visuales son las útiles:
- Matriz de correlación: Un gráfico de tabla que muestra la correlación entre múltiples activos.
- Gráficos de dispersión: Representan visualmente la relación entre dos variables, como los precios de dos activos.
- Software financiero: Herramientas como Excel, Bloomberg o plataformas de trading pueden calcular automáticamente estas métricas.
Pros y contras de depender de la desviación típica y el coeficiente de correlación
Pros
- Proveen una base cuantitativa para tomar decisiones de inversión.
- Ayudan a prever rangos de rendimiento.
- Facilitan la diversificación del portafolio.
Contras
- No capturan riesgos inesperados o no lineales.
- Asumen que las relaciones pasadas entre activos se mantendrán en el futuro.
- Pueden ser complejas para inversores principiantes.
Estrategias para reducir el riesgo en inversiones
- Diversificar activos con baja correlación: Combina industrias, regiones y clases de activo; no basta con sumar emisoras del índice S&P/BMV IPC.
- Usar fondos indexados o ETFs: Estos instrumentos ofrecen diversificación instantánea con un riesgo moderado.
- Evaluar datos históricos: Analiza cómo los activos han reaccionado en situaciones de crisis para entender mejor su comportamiento bajo estrés.
¿Cómo usar estas dos métricas en tu portafolio?
La desviación estándar te dice cuánto puede moverse cada posición y la correlación, si todas se mueven a la vez. Cinco emisoras muy correlacionadas no son un portafolio diversificado, aunque sean cinco.
Calcula la correlación de lo que ya tienes antes de comprar la siguiente posición: es el paso que convierte una lista de activos en una cartera preparada para la volatilidad.
Preguntas Frecuentes sobre la desviación estándar
¿Qué desviación estándar se considera alta en una acción?
Una desviación estándar es alta cuando supera con claridad la del índice de referencia del mercado. No existe un umbral oficial: siempre se interpreta por comparación. Si una emisora oscila mucho más que el S&P/BMV IPC, su riesgo específico es mayor que el del mercado.
¿Es lo mismo la desviación estándar que la varianza?
No son lo mismo: la varianza es el promedio de las desviaciones al cuadrado y la desviación estándar es su raíz cuadrada. Por eso la desviación estándar se expresa en la misma unidad que el rendimiento y se puede leer directamente en porcentaje.
¿Cómo se calculan en Excel?
En Excel se usa DESVEST.M para la desviación estándar de una muestra de rendimientos y COEF.DE.CORREL para la correlación entre dos series. Basta con tener los rendimientos periódicos en dos columnas. Para anualizar una desviación diaria se multiplica por la raíz de 252.
¿Dónde consulto la volatilidad de una acción mexicana?
La volatilidad se calcula con la serie histórica de precios, que la Bolsa Mexicana de Valores publica para cada emisora. Las plataformas de inversión y los proveedores de datos suelen mostrarla ya calculada. En fondos y ETFs aparece en la ficha del producto.
Fuentes consultadas:
- Investor.gov (SEC)
- CFA Institute
- Bolsa Mexicana de Valores