Aprende a evaluar el rendimiento real de una inversión en México con el Sharpe Ratio. Compara fondos según su riesgo y toma decisiones más inteligentes al invertir.
Fórmula del Ratio de SharpeUn fondo que rinde 27 % puede compensar peor el riesgo que otro que rinde 23 %. El ratio Sharpe es el número que resuelve esa comparación, y más abajo tienes ese caso resuelto con cifras.
Lo desarrolló William F. Sharpe, economista estadounidense y Premio Nobel de Economía por sus aportaciones a la teoría moderna de carteras.
Abajo tienes para qué sirve, cómo se calcula, un ejemplo resuelto con dos fondos mexicanos y qué no te dice este indicador.
Puntos clave
Mide el rendimiento extra por cada unidad de riesgo.
En México la referencia sin riesgo son los CETES.
Un Sharpe negativo rinde menos que los CETES.
Solo compara fondos del mismo tipo y periodo.
¿Para qué sirve el ratio Sharpe?
En pocas palabras, el ratio Sharpe mide cuánto rendimiento adicional obtiene un inversionista por cada unidad de riesgo que asume. Es decir, compara el rendimiento de una inversión con la volatilidad que presenta, tomando como referencia un activo considerado “libre de riesgo”.
En el caso de México, ese activo sin riesgo suele estar representado por los CETES, es decir, los Certificados de la Tesorería de la Federación, que son instrumentos de deuda emitidos por el Gobierno Federal a plazos cortos.
La lógica detrás de este indicador es sencilla: si un fondo de inversión o cualquier activo tiene más riesgo, entonces debería generar una mayor rentabilidad que los CETES. Si no lo hace, entonces probablemente no está compensando adecuadamente el riesgo que se asume.
¿Por qué es importante el Sharpe Ratio al elegir una inversión?
Muchos inversionistas (especialmente quienes van empezando) suelen enfocarse solo en la rentabilidad que ofrece un fondo, sin detenerse a pensar cuánto riesgo están asumiendo para conseguir ese rendimiento.
Ahí es donde entra en juego el Sharpe Ratio. Este indicador te permite comparar dos fondos que podrían estar generando el mismo rendimiento, pero con niveles de riesgo muy distintos. El que tenga un Sharpe Ratio más alto será, en teoría, la mejor opción, porque está entregando más rendimiento por cada unidad de riesgo asumida.
Por eso, si estás comparando fondos de inversión en México (ya sea a través de plataformas como GBM, Kuspit, Finamex o con asesores tradicionales), fijarte en el Sharpe Ratio puede ayudarte a tomar decisiones más inteligentes. No se trata solo de ganar más, sino de hacerlo sin poner en juego de más tu capital.
¿Cómo se calcula el Ratio Sharpe?
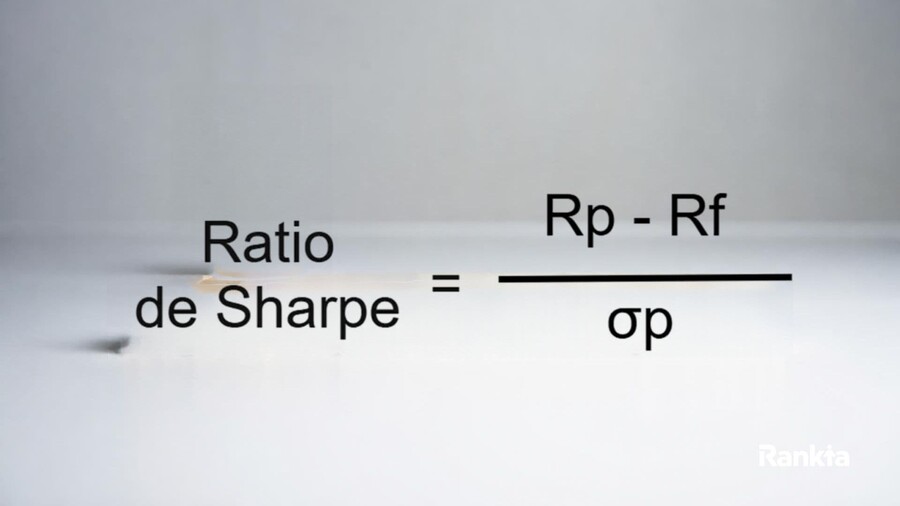
La fórmula del Sharpe Ratio se expresa así:
Fórmula del Ratio Sharpe
Donde:
Rp es el rendimiento del portafolio o fondo de inversión
Rf representa el rendimiento del activo libre de riesgo, como los CETES
σp es la volatilidad del portafolio, o sea, la desviación estándar de sus rendimientos históricos
En español claro: el Sharpe Ratio mide cuánta rentabilidad adicional obtiene un fondo por cada punto de riesgo que asume.
¿Qué significa esto en la práctica?
Cuanto más alto sea el Sharpe Ratio, mejor se está compensando el riesgo que asume ese portafolio. Y si el indicador es bajo, o incluso negativo, es una señal de alerta: tal vez estás asumiendo mucho riesgo sin recibir rendimiento suficiente a cambio.
Un error común entre inversionistas en México es pensar que “mayor rendimiento siempre es mejor”. Pero si ese rendimiento viene acompañado de una alta volatilidad, el escenario puede volverse riesgoso. Por eso, el Sharpe Ratio resulta tan útil: te ayuda a filtrar opciones que parecen atractivas pero que, en realidad, no están compensando bien el riesgo.
Ejemplo de Sharpe Ratio aplicado a fondos que invierten en acciones mexicanas
Vamos a aterrizar todo esto con un caso práctico. Supongamos que estás comparando dos fondos de inversión en renta variable que operan en México y que invierten principalmente en empresas listadas en la Bolsa Mexicana de Valores (BMV). Ambos tienen rendimientos atractivos, pero sus niveles de riesgo son diferentes.
Indicador
Fondo No. 1
Fondo No. 2
Rentabilidad anual
23%
27%
Volatilidad anual
18%
26%
Rendimiento de referencia (CETES 91 días)
6,78%
6,78%
Sharpe Ratio
0,90
0,78
Mínimo registrado en el año
-6%
-16%
Máximo registrado en el año
+21%
+31%
Fuente: Banxico, subasta de valores gubernamentales del 6 de octubre de 2026 para la tasa de CETES; el resto de cifras son un ejemplo ilustrativo.
Aunque el Fondo No. 2 tuvo mayor rentabilidad (27%), su volatilidad también fue mucho más alta. De hecho, en su peor momento llegó a caer -16%, frente a una baja máxima de -6% del Fondo No. 1.
Por eso, su Sharpe Ratio es menor (0,78) comparado con el del Fondo No. 1 (0,90). ¿La razón? El Fondo No. 1 logró un buen rendimiento con menor volatilidad, lo que significa que compensó mejor el riesgo asumido.
Este tipo de análisis es clave cuando comparas dos fondos con rentabilidades similares. Porque no se trata solo de cuánto ganas, sino cuánto arriesgas para lograr esa ganancia.
Y ojo: si el Sharpe Ratio es negativo, eso quiere decir que el fondo está dando menos rendimiento que un instrumento sin riesgo como los CETES. En otras palabras, estás corriendo más riesgo para ganar menos. Mala combinación.
Qué no te dice el ratio Sharpe
Castiga la volatilidad buena. La desviación estándar no distingue entre subidas y bajadas, así que un fondo que se dispara al alza sale penalizado igual que uno que se desploma.
Depende del periodo elegido. El mismo fondo puede tener un Sharpe excelente a tres años y mediocre a uno. Compara siempre la misma ventana y el mismo tipo de fondo.
No mide la peor pérdida. Dos fondos con idéntico Sharpe pueden tener caídas máximas muy distintas. Para eso necesitas mirar el riesgo real del mercado bursátil y la caída máxima histórica.
No sustituye a la diversificación. Un Sharpe alto en un solo fondo no protege una cartera concentrada: la diversificación de la cartera sigue haciendo el trabajo que ningún ratio hace.
Cómo usar el Sharpe al comparar fondos
El ratio Sharpe no te dice qué fondo gana más: te dice cuál te paga mejor el riesgo que asumes. Entre dos opciones con rendimiento parecido, el de Sharpe más alto es el que trabaja mejor tu dinero.
Ignorarlo es cómo acabas con un fondo que rinde igual que otro y te hace perder el doble en el peor mes. Antes de contratar, pide la ficha del fondo, compara el Sharpe de la misma ventana temporal y revisa que el rendimiento supere a los CETES.
Preguntas Frecuentes sobre el ratio Sharpe
¿Qué ratio Sharpe se considera bueno?
Por encima de 1 suele leerse como una buena compensación del riesgo, y por debajo de 0 significa que el fondo rindió menos que los CETES. Son referencias orientativas: el valor útil es el que comparas contra otros fondos del mismo tipo y el mismo periodo.
¿Dónde consulto el Sharpe de un fondo en México?
La operadora publica el dato en la ficha técnica y en el prospecto de cada fondo, y las estadísticas del sector las difunde la AMIB. Si la ficha no lo trae, puedes calcularlo con el rendimiento del fondo, su volatilidad y la tasa de CETES del periodo.
¿Puedo comparar el Sharpe de un fondo de deuda con uno de renta variable?
No conviene. Los fondos de deuda tienen volatilidad mucho menor, así que su Sharpe tiende a salir alto sin que eso signifique mejor gestión. La comparación solo es útil entre fondos de la misma categoría y con la misma ventana temporal.
¿Qué plazo de CETES debo usar como tasa libre de riesgo?
El que se acerque al horizonte de tu inversión. Para comparar rendimientos anuales se usa habitualmente el CETE a 91 o a 182 días; usar un plazo muy distinto al del fondo distorsiona el resultado al alza o a la baja.
¿Qué pasa si el ratio Sharpe sale negativo?
Significa que el fondo generó menos rendimiento que un instrumento sin riesgo en ese periodo. Estás asumiendo volatilidad a cambio de nada. Antes de salirte, comprueba si el dato corresponde a una ventana corta y desfavorable o a un patrón sostenido.