Muchas personas empiezan a invertir en una sola app y, con el tiempo, abren una segunda para algo que la primera no ofrecía. Otras acumulan cuentas sin un criterio claro. La pregunta útil no es cuántas plataformas tener, sino qué necesita cada parte de tu dinero y dónde se resuelve mejor. Usar más de una plataforma tiene sentido cuando la tuya no cubre la liquidez, el crecimiento o el retiro, o cuando la diferencia de costos es relevante para tu monto. Si una sola cubre las tres cosas con costos parecidos, otra cuenta solo suma trabajo.
Puntos clave
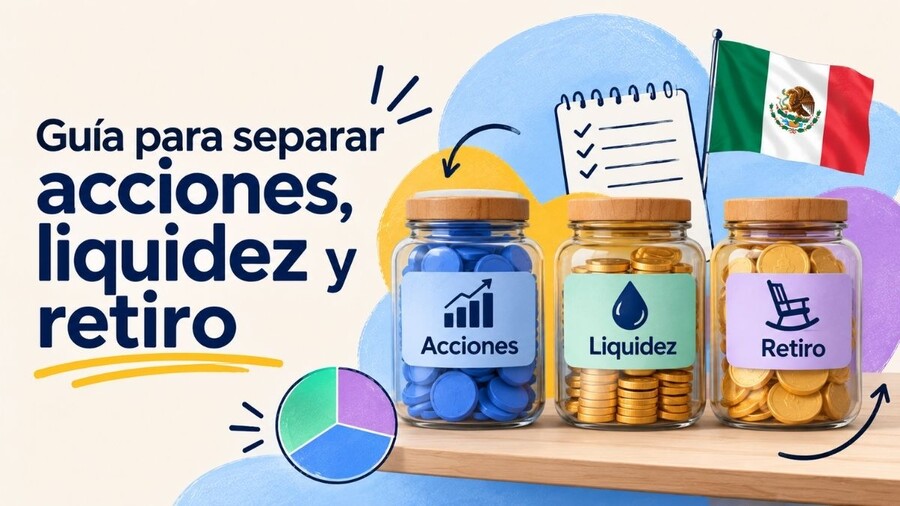
- Un portafolio ordenado tiene tres cajones: liquidez, crecimiento y retiro. Cada uno pide instrumentos distintos.
- Usar más de una plataforma tiene sentido cuando una no ofrece lo que necesitas o cuando las diferencias de costo son relevantes.
- Cada cuenta adicional suma trabajo: más contraseñas, más estados de cuenta y más información para la declaración anual.
- Con montos pequeños, la simplicidad suele valer más que optimizar cada décima de comisión.
¿Por qué una sola plataforma a veces no alcanza?
Las plataformas de inversión en México no son todas iguales. Algunas se especializan en fondos de inversión, otras en acciones mexicanas, otras dan acceso a la bolsa de Estados Unidos y otras ofrecen planes personales de retiro. Pocas cubren todo, y no siempre con las mismas condiciones en cada producto.
Si una sola app no ofrece, por ejemplo, un plan de retiro autorizado por el SAT o acceso a acciones extranjeras, forzar todo tu dinero en ella significa renunciar a esa parte de la estrategia. En ese caso, una segunda plataforma no complica tu vida: completa tu portafolio.
Los tres "cajones" de cualquier portafolio: liquidez, crecimiento y retiro
Antes de elegir plataformas, conviene ordenar el dinero por objetivo:
Cajón |
Para qué sirve |
Horizonte |
Qué priorizar |
|---|---|---|---|
Liquidez |
Emergencias y gastos próximos |
Menos de un año |
Disponibilidad rápida y baja volatilidad |
Crecimiento |
Hacer crecer el patrimonio |
Cinco años o más |
Diversificación y costos bajos |
Retiro |
Ingresos después de los 65 años |
Décadas |
Constancia en las aportaciones y beneficio fiscal |
El primer cajón es la base de todo lo demás. Un fondo de emergencia como base de liquidez, habitualmente de tres a seis meses de gastos, evita que tengas que vender inversiones de largo plazo en un mal momento.
¿Qué tipo de plataforma sirve para cada objetivo?
Fondos de inversión regulados por la CNBV: para liquidez y objetivos de mediano plazo
Los fondos de inversión de deuda de corto plazo son una herramienta habitual para el cajón de liquidez: permiten retirar con rapidez y su valor se mueve poco. Los ofrecen operadoras y distribuidoras de fondos, bancos y casas de bolsa supervisadas por la CNBV. Si quieres ver qué intermediarios operan en el mercado, aquí tienes el listado de casas de bolsa disponibles en México. Cash Up de Fintual, por ejemplo, invierte en un fondo de deuda de corto plazo, sin montos mínimos ni plazos forzosos.
Acciones y ETFs de EE.UU.: para crecimiento y diversificación global
Para el cajón de crecimiento, la bolsa de Estados Unidos da acceso a miles de empresas y fondos cotizados. Puede hacerse vía el Sistema Internacional de Cotizaciones con una casa de bolsa mexicana o a través de plataformas que abren una cuenta a tu nombre en un bróker estadounidense. En este segundo caso hay que tener en cuenta el tipo de cambio y que la declaración de impuestos corre por tu cuenta.
PPR: para el retiro con ventaja fiscal
Los planes personales de retiro permiten deducir las aportaciones en la declaración anual, conforme al artículo 151 de la Ley del Impuesto sobre la Renta, con un tope del 10% de tus ingresos acumulables sin exceder cinco UMA anuales, que en 2026 equivalen a $213,973.20 pesos (el valor de la UMA se actualiza cada febrero). La contrapartida es que el dinero está pensado para quedarse hasta los 65 años: si retiras antes, la institución aplica una retención provisional del 20% conforme al artículo 145 de la LISR, y el retiro se vuelve ingreso acumulable. Aquí explicamos cómo funciona un Plan Personal de Retiro de inversión con ventaja fiscal.
Cuándo tiene sentido separar y cuándo no
Separar el dinero en varias plataformas tiene sentido en estos casos:
- Tu plataforma no ofrece uno de los tres cajones. Es la razón más clara.
- Las diferencias de costo son relevantes. Una comisión anual un punto porcentual más baja, sostenida durante veinte años, cambia mucho el resultado.
-
Quieres separar mentalmente el dinero. Tener el retiro en una cuenta que no ves a diario ayuda a no tocarlo.
Y no lo tiene en estos otros:
- Cuando dos plataformas ofrecen lo mismo con costos parecidos.
- Cuando abres cuentas para probar sin una función clara para cada una.
- Cuando la complejidad hace que dejes de aportar o de revisar tus inversiones.
El monto también cuenta
No hay una cifra a partir de la cual separar sea obligatorio. Lo que conviene comparar es el ahorro anual en comisiones frente al trabajo extra de gestionar otra cuenta. Con un portafolio de 20,000 pesos, una diferencia de 0.5 puntos en la comisión anual equivale a 100 pesos al año; con 2 millones, a 10,000 pesos. En el primer caso, la simplicidad suele ganar; en el segundo, la diferencia ya justifica el esfuerzo.
¿Qué costos y trabajo extra suma tener varias plataformas?
- Comisiones que se duplican. Algunas plataformas cobran cuotas fijas o mínimos por cuenta.
- Costos de mover dinero. Transferencias, conversiones de moneda y tiempos de liquidación entre cuentas.
- Carga fiscal. Cada institución emite su propia información, y en la declaración anual tendrás que reunir y cuadrar todas.
- Pérdida de visión de conjunto. Con varias apps es más difícil saber cuánto tienes en total y si tu reparto sigue siendo el que querías.
Para ver cómo se comparan dos modelos distintos en costos y productos, en esta comparativa entre plataformas de inversión en México analizamos Fintual y GBM.
Fintual cubre los tres cajones desde una sola app: fondos de inversión para tu liquidez, acciones y ETFs de EE.UU., con asesoría de Fintual Asesor, para tu largo plazo, y un PPR autorizado por el SAT para tu retiro.
Ejemplo práctico: cómo estructurar tres objetivos en dos plataformas
Ana tiene 32 años, gastos de 20,000 pesos al mes y ahorra 6,000 pesos mensuales. Sus objetivos son tener un colchón para imprevistos, hacer crecer su patrimonio y empezar a ahorrar para el retiro. Una forma razonable de ordenarlo:
Cajón |
Meta |
Aportación mensual |
Instrumento |
|---|---|---|---|
Liquidez |
90,000 pesos (4.5 meses de gastos) |
3,000 pesos hasta completarlo |
Fondo de deuda de corto plazo |
Crecimiento |
Sin tope |
1,500 pesos |
ETFs y acciones de EE.UU. |
Retiro |
Largo plazo |
1,500 pesos |
PPR de inversión |
Ejemplo ilustrativo. No es una recomendación personalizada.
Con dos plataformas, Ana podría tener la liquidez y el PPR en una que ofrezca fondos y plan de retiro, y las acciones en otra con acceso a la bolsa estadounidense. Cuando complete el fondo de emergencia, pasará esos 3,000 pesos a los otros dos cajones. Si quiere ajustar el riesgo dentro de cada cajón, le sirve esta guía sobre cómo diversificar el portafolio con fondos.
También podría hacerlo todo en una sola plataforma si esta cubre los tres cajones. Fintual, que opera como Distribuidora de Fondos de Inversión supervisada por la CNBV, ofrece en la misma app Cash Up, que invierte en un fondo de deuda de corto plazo, con comisión anual de 0.4%; un PPR autorizado por el SAT, con comisión anual de 1%; y Fintual Acciones, cuyas acciones quedan en una cuenta a tu nombre con Alpaca Markets, bróker regulado en Estados Unidos por la SEC y FINRA.
Errores frecuentes al combinar plataformas
- Repetir la misma inversión en dos sitios. Tener el mismo índice en dos cuentas no diversifica, solo duplica trabajo.
- Usar el PPR como cuenta de ahorro. Retirar antes de los 65 años activa la retención provisional del 20% y el ingreso se acumula en tu declaración.
- Invertir en dólares el dinero de emergencia. El tipo de cambio puede jugar en contra justo cuando lo necesitas.
- Olvidar cuentas pequeñas. Una cuenta abandonada sigue generando información fiscal y, a veces, cobros.
- No revisar el conjunto. Una vez al año, suma todo y comprueba que el reparto entre cajones sigue siendo el que planeaste.
Organiza tu liquidez, tus acciones y tu retiro desde una sola app, sin montos mínimos y con todo a la vista.
Preguntas frecuentes sobre usar varias plataformas de inversión
¿Es legal tener cuentas en varias plataformas de inversión en México?
Sí. No hay límite en el número de cuentas que puedes tener en distintas entidades financieras. Lo que sí debes hacer es reportar ante el SAT los ingresos que generen todas ellas en tu declaración anual. Cada institución te entregará su propia información fiscal, así que conviene guardarla en un mismo lugar.
¿Puedo tener un PPR en una plataforma y otro en una institución distinta?
Sí, pero el beneficio fiscal no se multiplica. El SAT suma todas tus aportaciones a planes personales de retiro del ejercicio y las compara contra un único tope: el 10% de tus ingresos acumulables, sin exceder cinco UMA anuales. Repartir el dinero entre dos planes deduce lo mismo que concentrarlo en uno. Para saber cuánto te falta para llegar al tope, plataformas como Fintual muestran en la app cuánto has aportado en el año frente al máximo deducible.
¿Cada cuánto debo revisar el reparto entre plataformas?
Una o dos veces al año suele ser suficiente. Revisa cuánto tienes en cada cajón, si el fondo de emergencia sigue cubriendo tus gastos y si las comisiones de cada plataforma siguen siendo competitivas. Revisar más a menudo invita a reaccionar a movimientos de corto plazo que no cambian tu plan.
Fuentes consultadas
- SAT. Artículo 151 de la Ley del Impuesto sobre la Renta. sat.gob.mx
- Diario Oficial de la Federación. Valor de la Unidad de Medida y Actualización 2026. dof.gob.mx
- Fintual. Productos y comisiones. fintual.mx