Durante años, los inversores que buscan ingresos periódicos han confiado en dividendos, bonos y cuentas de ahorro. La inflación y el vaivén de las tasas han llevado a muchos a replantearse esas estrategias, y ahí es donde entran los ETFs de Covered Calls: fondos que combinan la inversión indexada con la venta de opciones para convertir volatilidad en reparto mensual.
La pregunta no es si funcionan, porque funcionan: el QYLD repartió un 12,11% en los últimos doce meses. La pregunta es de dónde sale ese dinero y qué estás entregando a cambio. Vamos a verlo con los números de hoy.
Puntos clave sobre los ETFs de covered calls
El QYLD reparte mensualmente y renta un 11,59%, pero su rendimiento SEC a 30 días es del 0,02%.
A diez años ha rendido un 10,01% anual frente al 20,90% del QQQ.
El líder de la categoría ya no es Global X, sino JPMorgan con JEPI y JEPQ.
En México esos repartos se acumulan en la anual y pagan un 10% adicional.
¿Cómo funciona la estrategia Buy Write o Calls Cubiertas?
La estrategia subyacente se conoce como Buy Write o Calls Cubiertas. Básicamente, consiste en tener una posición larga (comprada) en un activo como un ETF sobre el S&P 500 o Nasdaq 100, y simultáneamente vender opciones Call sobre ese mismo activo. Cada vez que se vende una opción Call, se recibe una prima.
Si el precio del activo no supera el precio strike de la opción al vencimiento, esa prima queda como ganancia. Si lo supera, se renuncia a parte del beneficio porque se debe vender el activo al precio acordado. De ahí viene el nombre “cubierta”: se vende la opción, pero ya se posee el activo subyacente, por lo que no se incurre en riesgos ilimitados como en las opciones descubiertas (naked).
La estrategia trata de aprovechar que el mercado muchas veces se mueve de forma lateral o con subidas moderadas. Y en esos entornos, las primas de las opciones generan ingresos periódicos. Esto es especialmente útil para quienes buscan rentas estables, como jubilados o fondos con gastos programados, pero obviamente no es gratis, existe un riesgo.
Ventajas de los ETFs de Covered Calls para inversores minoristas
Gracias a los ETFs, esta estrategia sofisticada está al alcance del inversor minorista. El QYLD (Global X Nasdaq 100 Covered Call) y el XYLD (Global X S&P 500 Covered Call) la implementan de forma automatizada, cobrando un 0,60% anual y permitiendo entrar con montos pequeños. Además, la liquidez y transparencia del ETF permiten al inversor salir cuando lo desee.
Lo que ha cambiado desde que escribimos este análisis por primera vez es quién manda en la categoría. Global X la inventó, pero hoy los dos fondos más grandes son de JPMorgan: el JEPI gestiona 45.610 millones de dólares y el JEPQ, 43.570 millones, frente a los 8.460 del QYLD y los 3.380 del XYLD. Y cobran la mitad: 0,35% anual.
ETF
Gestora
Subyacente
Comisión
Patrimonio
Reparto anual
QYLD
Global X
Nasdaq 100
0,60%
8.460 M USD
11,51%
XYLD
Global X
S&P 500
0,60%
3.380 M USD
10,41%
JEPQ
JPMorgan
Nasdaq 100 (activo)
0,35%
43.570 M USD
11,07%
JEPI
JPMorgan
S&P 500 (activo)
0,35%
45.610 M USD
8,10%
QQQ (referencia)
Invesco
Nasdaq 100
0,18%
495.810 M USD
0,41%
* Datos septiembre de 2026. Fuente: stockanalysis.com. Los cuatro reparten mensualmente.
Rentabilidad y volatilidad en comparación con índices tradicionales
Los beneficios principales de estos ETFs son su rentabilidad por dividendo, que supera el 10% anual, y su menor volatilidad comparada con los índices subyacentes. El JEPI, por ejemplo, tiene una beta de 0,54: se mueve alrededor de la mitad de lo que se mueve el mercado. Y durante 2022, en un entorno bajista, un ETF de Covered Calls sobre el S&P 500 tuvo una caída menor y una menor desviación estándar que el índice tradicional.
Esto se debe a que las primas recibidas actúan como un colchón: cada vez que el mercado cae, esas primas compensan parte de la pérdida en el precio del activo. En otras palabras, en mercados planos o bajistas, esta estrategia puede incluso superar al índice.
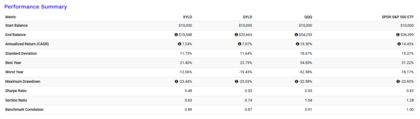
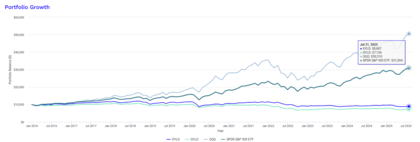
XYLD Vs QYLD Vs SPY con dividendos
Limitaciones y riesgos que debes conocer
Sin embargo, no todo es color de rosa. Existen dos desventajas relevantes que el inversor debe entender. La primera es que el potencial de ganancia está limitado: si el mercado sube con fuerza, uno no se beneficia completamente de esa subida porque ha vendido una opción Call que impone un techo a las ganancias. La segunda es que, con el tiempo, el capital inicial puede erosionarse. Si uno invierte 10 mil dólares y cada año recibe dividendos altos, pero ve su capital disminuir por debajo del valor inicial, más la pérdida del poder adquisitivo por inflación, se puede estar perdiendo riqueza en términos reales.
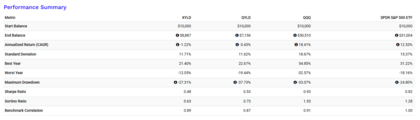
Desempeño histórico ETFs Covered Calls Vs índices sin dividendos
Diferencia entre rendimientos con y sin dividendos
Hay un dato de la propia ficha de Global X que lo resume mejor que cualquier gráfico. A 30 de junio de 2026, el QYLD declaraba un reparto del 11,59% y, a la vez, un rendimiento SEC a 30 días del 0,02%. El rendimiento SEC mide los ingresos reales del fondo: intereses y dividendos. Si es cero y el reparto es del 11,59%, entonces lo que te están devolviendo casi íntegramente son primas de opciones y capital, no rentas generadas por la cartera.
El informe anual que Global X presenta ante la SEC lo desglosa. En el ejercicio fiscal cerrado el 31 de octubre de 2025, las distribuciones del QYLD se repartieron así: 76,08% ingreso ordinario, 11,57% ganancia de capital a largo plazo y 12,35% devolución de capital. Es decir, tres de cada cuatro pesos que cobras tributan como ingreso ordinario, no como dividendo cualificado.
El efecto sobre el patrimonio se ve en la serie larga:
Periodo
QYLD
QQQ
1 año
+23,13%
+23,66%
5 años (anualizada)
+8,78%
+15,63%
10 años (anualizada)
+10,01%
+20,90%
Desde su creación (anualizada)
+8,94% (desde 2013)
+10,89% (desde 1999)
* Datos septiembre de 2026. Fuente: stockanalysis.com.
La ficha oficial de Global X, con corte a 30 de junio de 2026, da cifras equivalentes para el QYLD: 10,10% anual a diez años y 8,89% desde su lanzamiento el 11 de diciembre de 2013. Y la parte que no se ve en la rentabilidad total: el QYLD cerró su primer día de cotización, el 12 de diciembre de 2013, en 25,04 dólares, y el 23 de septiembre de 2026 cerraba en 18,51 dólares. Quien se gastó los repartos en lugar de reinvertirlos ha visto su capital encoger un 26% en casi trece años, antes de descontar la inflación. En la versión anterior de este análisis, con datos hasta agosto de 2025, esa comparación solo por precio daba un -3,43% anual para el QYLD frente a un +18,41% para el QQQ.
A diez años la diferencia es de casi once puntos anuales. Se recibe mucho ingreso en el camino, pero a costa de sacrificar apreciación del capital.
XYLD Vs QYLD Vs SPY sin dividendos
Esto no es necesariamente malo. Todo depende del objetivo del inversor. Si lo que se busca es ingreso constante, por ejemplo para pagar colegiaturas o complementar una pensión, este tipo de ETF puede ser muy útil. Pero si se desea crecimiento de capital a largo plazo, probablemente no es la mejor opción. Y si lo que quieres es renta sin renunciar del todo al crecimiento, compara antes con los ETFs de dividendos, que reparten menos pero no venden el potencial de subida.
Aspectos técnicos: primas de riesgo y exposición al mercado
Desde un punto de vista técnico y académico, esta estrategia captura dos primas de riesgo: la prima de riesgo de acciones y la prima de riesgo de volatilidad. Cuando se vende una opción, se está asumiendo el rol del asegurador, y se cobra por brindar protección a otros inversores. Esa prima de volatilidad ha tenido un ratio Sharpe cercano a 1,0, superior al de las acciones mismas.
Una de las particularidades menos conocidas de las estrategias de covered calls es que, además de generar ingresos por primas y mantener exposición a acciones, también incorporan sin quererlo una sensibilidad cambiante a los movimientos del mercado. Esta sensibilidad, que varía con el paso del tiempo y con el comportamiento del precio, se asemeja a una forma involuntaria de apostar por correcciones en los precios o cambios de dirección.
Sin embargo, esta exposición no mejora los retornos esperados a largo plazo, aunque sí añade volatilidad adicional a la cartera. Es una fuente de riesgo que suele pasar desapercibida y que, según varios estudios, puede representar una parte considerable del riesgo asumido en este tipo de estrategias.
Qué impuestos pagas en México por estos repartos
Aquí hay un punto que se suele pasar por alto y que se come buena parte del atractivo. Un reparto mensual es un evento fiscal mensual.
Si el ETF está domiciliado en Estados Unidos, lo primero que ocurre es una retención en origen del 10%, siempre que hayas firmado el formato W-8BEN y se te aplique el tratado entre México y Estados Unidos. Sin ese formato, la retención estatutaria sube al 30%.
Después viene México. El artículo 142, fracción V, de la Ley del Impuesto sobre la Renta obliga a la persona física a acumular esos dividendos extranjeros en la declaración anual y, además, a enterar un 10% adicional con carácter definitivo sobre el dividendo efectivamente distribuido, sin incluir el impuesto retenido fuera, a más tardar el día 17 del mes siguiente. El impuesto pagado en el extranjero es acreditable conforme al artículo 5 de la misma ley.
Traducido: un reparto nominal del 11,59% no llega entero a tu bolsillo, y encima llega con obligaciones mensuales. Conviene hacer ese cálculo antes de comparar el rendimiento con el de cualquier otra alternativa.
Entonces, ¿cómo utilizar estos ETFs?
Son adecuados para estrategias específicas. Por ejemplo, para alguien ya retirado, que busca ingresos mensuales previsibles y está dispuesto a sacrificar crecimiento de capital a cambio. También puede usarse para complementar otros activos, como parte de una estrategia tipo "barbell": una parte en crecimiento de largo plazo y otra en generación de flujo constante.
En cambio, no se recomienda usarlos como sustituto total de un ETF tradicional de acumulación o de crecimiento. Tampoco son la mejor herramienta si se planea mantenerlos por décadas esperando una valorización fuerte del capital. En esos casos, un ETF sobre el S&P 500 suele dar mejores resultados.
Y si te decides por la categoría, compara dentro de ella antes de firmar. El JEPQ cobra 0,35% frente al 0,60% del QYLD, reparte un 11,07% frente al 11,51% y desde su lanzamiento en mayo de 2022 ha rendido un 16,88% anual frente al 8,94% del QYLD desde 2013. No son periodos comparables, pero la diferencia de comisión sí lo es.
Con una advertencia práctica para el inversionista mexicano: en el SIC de la Bolsa Mexicana sí cotizan QYLD, XYLD, RYLD y TLTW, en pesos. El QYLD cerró el 23 de septiembre de 2026 en 322,00 pesos. No hemos podido confirmar que JEPI y JEPQ estén listados en el SIC, así que para comprarlos probablemente necesites un bróker internacional. Y ojo con la liquidez: el XYLD del SIC estuvo veinte días naturales de septiembre sin cruzar una sola operación, con el spread que eso implica.
Un aviso más sobre el extremo de la categoría. Desde marzo de 2024 existen ETFs que venden opciones con vencimiento el mismo día y reparten cada semana, y fondos que hacen lo mismo sobre una sola acción. Sus rendimientos nominales son espectaculares y su comportamiento real, no tanto: el MSTY, que anuncia un 158% de reparto, acumula una rentabilidad total del -47,47% en los últimos doce meses. Cuanto más alto es el porcentaje anunciado, más conviene mirar la curva del precio.
En resumen: el reparto no es el rendimiento
Un ETF de covered calls hace exactamente lo que promete: convierte parte del potencial de subida en dinero contante y mensual. Si lo que necesitas es ese flujo y tienes claro que estás vendiendo tu crecimiento futuro para financiarlo, es una herramienta legítima y bien construida.
Lo que no puedes hacer es confundir el reparto con el rendimiento. Un 11,59% anual suena a mucho hasta que ves que el rendimiento SEC del mismo fondo es del 0,02% y que a diez años ha ganado la mitad que el índice que replica. Como advertía el abuelo Buffett: “El riesgo viene de no saber lo que estás haciendo”. Entender estos ETFs, sus fuentes de retorno y sus riesgos ocultos, es esencial para usarlos bien.
Preguntas Frecuentes sobre los ETFs de Covered Calls
Reparte todos los meses. Su ficha oficial declaraba a 30 de junio de 2026 una tasa de distribución del 11,59% y un reparto acumulado de los últimos doce meses del 12,11%. Al cierre del 23 de septiembre de 2026 la participación cotizaba en 18,51 dólares y el fondo gestionaba 8.460 millones.
Porque el rendimiento SEC mide solo los ingresos de la cartera, es decir intereses y dividendos, y el QYLD apenas genera. Casi todo lo que reparte procede de las primas que cobra al vender opciones y, cuando no bastan, del propio capital del fondo. Por eso su precio no acompaña a la subida del índice.
Primero te retienen un 10% en Estados Unidos si firmaste el W-8BEN. Después, el artículo 142 de la Ley del Impuesto sobre la Renta te obliga a acumular el dividendo en tu declaración anual y a enterar un 10% adicional definitivo antes del día 17 del mes siguiente. Lo retenido fuera es acreditable.
En costo, claramente: 0,35% frente a 0,60%. En tamaño también, con 43.570 millones frente a 8.460. Y desde su lanzamiento en mayo de 2022 ha rendido un 16,88% anual, aunque ese periodo no es comparable con el del QYLD. Ojo: es de gestión activa y no hemos confirmado que cotice en el SIC mexicano.
Como núcleo de una cartera de crecimiento, no. A diez años el QYLD ha rendido un 10,01% anual frente al 20,90% del QQQ, que sigue el mismo índice sin vender opciones. Su lugar natural es la parte de la cartera destinada a generar flujo, no la destinada a acumular patrimonio.
Fuentes consultadas:
Global X: ficha oficial del ETF QYLD
stockanalysis.com: datos de mercado del QYLD
stockanalysis.com: comparativa QYLD frente a QQQ
stockanalysis.com: datos de mercado del JEPQ
SEC: informe anual de Global X con la clasificación fiscal de las distribuciones
Ley del Impuesto sobre la Renta (artículos 5 y 142)