
Acceder
Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)

Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)

¿Te conviene más pensionarte por la Ley del IMSS de 1973 o por la de 1997? Te explicamos los requisitos de cada esquema, cómo se calcula la pensión y las diferencias clave, incluida la actualización de las semanas de cotización tras la reforma de pensiones.
Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)
Si cumples 60 años (cesantía en edad avanzada) o 65 años (vejez) y estás asegurado en el IMSS, puedes solicitar tu pensión. Sus características y beneficios cambian según la ley que te aplique: la Ley del IMSS de 1973 o la Ley del IMSS de 1997. Aquí te explicamos los requisitos de cada una, cómo se calcula la pensión y cuál puede convenirte más.
Puntos clave
  • Quién elige: quienes empezaron a cotizar antes del 1 de julio de 1997 pueden pensionarse por la Ley de 1973 o la de 1997; quienes cotizaron después, solo por la de 1997.
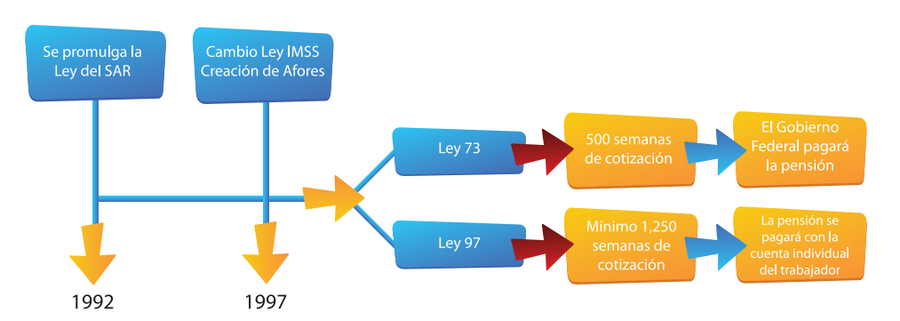
  • Semanas de cotización: la Ley de 1973 pide 500 semanas; la de 1997 pide 875 en 2026, cifra que sube gradualmente hasta 1,000 en 2031.
  • Cómo se calcula: en 1973, con el salario promedio de los últimos 5 años; en 1997, con el saldo de tu cuenta individual (Afore) más rendimientos.
  • Cuál conviene: depende de tu vida laboral; conviene comparar antes de solicitar la pensión.

Evolución del régimen de pensiones del IMSS: 1973 vs 1997

Varios factores impulsaron el cambio de la Ley de 1973 a la de 1997: el aumento de la esperanza de vida y la caída de la tasa de natalidad, que ponían en riesgo la sostenibilidad del sistema.

Bajo la Ley de 1973, las pensiones se financiaban con las cuotas de los trabajadores en activo (reparto). Con la Ley de 1997 el sistema pasó a ser de cuentas individuales: cada trabajador financia su pensión con lo que acumula en su Afore.

Pensiones: Ley del IMSS de 1973


Requisitos para pensionarte bajo la Ley de 1973

  • Haber empezado a cotizar al IMSS antes del 1 de julio de 1997.
  • Tener un mínimo de 60 años de edad.
  • Contar con al menos 500 semanas cotizadas reconocidas ante el IMSS.
  • Haber causado baja en el Régimen Obligatorio.
  • Conservar tus derechos vigentes.

Cuando se te autoriza la pensión, es el Gobierno Federal, a través del IMSS, quien la calcula (según tu salario promedio de los últimos años y tu edad) y quien la paga.

Monto de la pensión de la Ley de 1973

El cálculo se basa en el salario promedio de las últimas 250 semanas (unos 5 años), más varios factores:
  • Cuantía básica: un porcentaje del salario promedio, según la tabla del artículo 167 de la Ley de 1973.
  • Incrementos anuales: por las semanas cotizadas por encima de 500 (a más semanas, mejor pensión).
  • Asignaciones familiares: aumentan el importe de la pensión.
  • Además, puedes disponer en una sola exhibición de los recursos de Retiro 97, Retiro 92 y Vivienda 92.
Monto de la pensión de Ley del IMSS 1973

Pensiones: Ley del IMSS de 1997


Requisitos para pensionarte bajo la Ley de 1997

  • Haber cotizado el mínimo de semanas vigente: 875 semanas en 2026, cifra que aumenta cada año hasta llegar a 1,000 en 2031. (Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.)
  • Tener entre 60 y 65 años cumplidos.
  • Conservar tus derechos vigentes.
  • Haber causado baja en el Régimen Obligatorio.
  • Encontrarte privado de trabajo remunerado.

En la Ley de 1997 la pensión se paga a través de una aseguradora o Afore, y su monto depende de lo acumulado en tu cuenta individual. Si al cumplir 60 años no reúnes las semanas requeridas, no podrás pensionarte por cesantía o vejez, pero podrás retirar el saldo total de tu cuenta individual o seguir cotizando hasta completarlas. Ten en cuenta que, si esos recursos no se reclaman al cumplir 70 años, se transfieren al Fondo de Pensiones para el Bienestar; la SCJN confirmó en agosto de 2026 que el dinero sigue siendo del trabajador y puede solicitar su devolución en cualquier momento.

Ley del IMSS 1973 vs 1997: ¿cuál me conviene?

Quienes empezaron a cotizar antes del 1 de julio de 1997 pueden elegir entre ambos esquemas; quienes lo hicieron después, se pensionan por la Ley de 1997. Esta es una comparación de sus principales diferencias:
Concepto
Ley del IMSS de 1973
Ley del IMSS de 1997
Semanas cotizadas requeridas
500
875 en 2026 (aumenta hasta 1,000 en 2031)
Cálculo de la pensión
Salario promedio de los últimos 5 años
Saldo de la cuenta individual (Afore) más rendimientos
Asignaciones familiares
Sí
No
Aguinaldo (un mes adicional de pensión)
Sí
No
Duración de la pensión
Vitalicia
Según la modalidad y el cálculo de esperanza de vida
Pensión para beneficiarios (viudez, orfandad)
Sí
Sí, mediante el seguro de sobrevivencia
Actualización de la pensión
Anual, conforme a la inflación
Depende de la modalidad de retiro elegida
¿Cuál conviene más? Depende de cada persona. Por ejemplo, quien hizo aportaciones importantes a su cuenta individual puede obtener una mejor pensión con la Ley de 1997; en cambio, quien no alcanzó las semanas requeridas o tuvo un buen salario en sus últimos 5 años puede verse más beneficiado por la Ley de 1973. Conviene comparar ambos escenarios antes de solicitar la pensión.

Si quieres saber cómo retirar todo el dinero de tu Afore, no te pierdas este artículo.

Preguntas frecuentes


En 2026 se requieren 875 semanas de cotización. Este mínimo aumenta de forma gradual cada año hasta llegar a 1,000 semanas en 2031. Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.


Quienes empezaron a cotizar antes del 1 de julio de 1997 y conservan sus derechos vigentes. Quienes cotizaron por primera vez después de esa fecha se pensionan por la Ley de 1997.


Depende de tu historia laboral. La Ley de 1973 suele convenir a quien tuvo un salario alto en sus últimos años y no acumuló mucho en su Afore; la de 1997 favorece a quien ahorró e invirtió bien en su cuenta individual.


En la Ley de 1973, con el salario promedio de las últimas 250 semanas (unos 5 años). En la de 1997, con el saldo acumulado en tu cuenta individual y sus rendimientos.

Fuentes consultadas:
  • Ley del Seguro Social (1973 y 1997) e IMSS (gob.mx/imss).
  • CONSAR. Reforma de pensiones 2020 y transición de semanas de cotización (gob.mx/consar).
¿Buscas un bróker?
Logo de LibertexLibertex

Experiencia: +25 años en el mercado.
Confianza: Fondos segregados y saldo negativo protegido.
Plataforma: MT4, MT5 y plataforma propia.
Ver más
Logo de HapiHapi

Más de 40 criptomonedas disponibles 24h al día
Ver más
Logo de Windsor BrokersWindsor Brokers

+ Hasta $10.000 en bono de depósito
+ Gana puntos por operar y obtén hasta 2% de interés
+ Acceso ilimitado a Trading Central
Ver más
Logo de ZERO MarketsZERO Markets

Bono: 100% extra en todos tus depósitos desde $200 USD.
Confianza: Regulación internacional (ASIC y FMA).
Ventaja Pro: Spreads desde 0.0 y plataforma BlackArrow.
Ver más
  1. en respuesta a Maty Rodriguez
    -
    Nuevo
    #219
    25/02/22 09:00
    Buen día muchas gracias por la respuesta 
  2. en respuesta a Pedro Valdes Estrada
    -
    Top 100
    #218
    24/02/22 21:32
    Si comenzaste a cotizar en 1986, sí eres Ley 73
  3. Nuevo
    #217
    24/02/22 19:07
    Hola yo cuento con 1276 semanas cotizadas, esta información la consulte en la pagina del IMSS quisiera saber si con estas, quedo dentro de la ley 73 ya que empecé a cotizar a partir de 01/06/1986.
  4. Nuevo
    #216
    19/09/21 13:49
    Muchísimas gracias por responder a mi duda es un gran portal de ayuda.
  5. en respuesta a Serg1971
    -
    Top 100
    #215
    19/09/21 13:43
    A la viuda le toca el 90% de la pensión BASE, que es la pensión que tú recibes mes con mes MENOS las asignaciones familiares. 
  6. Nuevo
    #214
    18/09/21 18:59
    Buenas tardes: para los jubilados por la ley de 1973 en caso de fallecimiento del asegurado y estando con una pensión por censantia en edad avanzada ¿qué porcentaje de pensión por viudez le conceden a la cónyuge?
    Gracias y felicidades por este portal, ayuda mucho a aclarar dudas.
  7. en respuesta a Maty Rodriguez
    -
    Nuevo
    #213
    12/08/20 13:11
    muchas gracias Maty, saludos
  8. en respuesta a Guillermoibarra
    -
    Top 100
    #212
    12/08/20 12:17
    Hola Guillermo ...

    Asumiendo que lleves cuando menos 3 años y medio cotizando lo mismo ($1,980 pesos diarios), con tu estrategia tendrías una pensión de $34mil pesos mensuales (a pesos actuales)

    No es una mala estrategia, más no sería lo que yo personalmente haría.  

    Asumiendo que los números que me das sean los correctos, yo comenzaría a cotizar en Modalidad 40 desde ya (septiembre 2020) y hasta cumplir los 60 años (15 meses) y me pensionaría a los 60. 
  9. en respuesta a Maty Rodriguez
    -
    Nuevo
    #211
    12/08/20 11:49
    Si Mar si podría 
  10. en respuesta a Maty Rodriguez
    -
    Nuevo
    #210
    12/08/20 11:48
    Son 1148 semana 
  11. en respuesta a Maty Rodriguez
    -
    Nuevo
    #209
    12/08/20 11:47
    Hola mi fecha de nacimiento es 21 de noviembre de 1961
  12. en respuesta a Maty Rodriguez
    -
    Nuevo
    #208
    12/08/20 11:46
  13. en respuesta a Guillermoibarra
    -
    Top 100
    #207
    12/08/20 11:00
    Otra pregunta:  económicamente podrías cotizar la Modalidad 40 al tope?  Es decir, pagar $6,700 al mes aproximadamente?
  14. en respuesta a Guillermoibarra
    -
    Top 100
    #206
    12/08/20 10:58
    También te encargo el dato exacto de tus semanas cotizadas actualizado. 
  15. en respuesta a Guillermoibarra
    -
    Top 100
    #205
    12/08/20 10:58
    Hola Guillermo ...  ¿Cuál es tu fecha de nacimiento?
  16. en respuesta a Parroyoaponte
    -
    Nuevo
    #204
    11/08/20 15:14
    Hola Maty, tengo 58 años y he cotizdo aproximadamente 1150 semanas, mi salario base en los ultimos 5 años es 1980 pesos, actualmente sigo cotizando pero quiero dejar de cotizar a los 60 para cotizar un año y seis meses y un dia con el modalidad 40, de cuanto seria mi pension ? y si me conviene hacer esto, saludos.
  17. en respuesta a Maty Rodriguez
    -
    #203
    24/06/20 19:46
    Muchas gracias, tarde pero agradecido a su mensaje Maty
  18. Nuevo
    #202
    24/06/20 11:11
    Hola buen dia:   estuve cotizando aL IMSS,  hasta el 98 mas o menos,   ahora cotizo al  ISSSTE, desde hace 19 años,  como puedo reclamar pension del IMSS?,  tengo 52 años de edad, entiendo que debo cumplir con  los  requisitos de 60 años, es posible poder reclamar la pension?     
    Agradezco mucho su atencion:   saludos
  19. #201
    25/04/20 09:56
    Buenos dias,

    Espero me puedan ayudar con estas 2 dudas.

    Mi papa fue pensionado por invalidez definitiva y sus cotizaciones acumuladas para el calculo de su pensión fue de 1948 semanas.
    Tengo entendido que la pensión de invalidez no se puede sumar con una pensión de Cesantia en Edad Avanzada y Vejez pero que si tiene la posibilidad de seguir cotizando... para decidirse al final por la de Cesantia y Vejez si esta le conviene más... por favor corrijanme si estoy en un error...

    ¿Si es posible que el ingrese a MODALIDAD 40?   renuncio hace 1 año y medio a su trabajo. y tiene como 9 meses recibiendo su pensión por invalidez con casi 61 años de edad.
    y Si esto si es posible ¿el dejaría de percibir su pensión de invalidez definitiva? o ¿la seguiría recibiendo? esto es importante ya que de esa pensión el podría suplir las mensualidades de M-40 y así lograr tener una mejor pensión.

    Quisiera aclararles también que la pensión por invalidez definitiva que tiene mi papa la gano por medio de una demanda.. por si hubiera algún otro detalle con esto.

    De antemano les agradezco mucho su ayuda en esto...