

Puntos clave
- Quién elige: quienes empezaron a cotizar antes del 1 de julio de 1997 pueden pensionarse por la Ley de 1973 o la de 1997; quienes cotizaron después, solo por la de 1997.
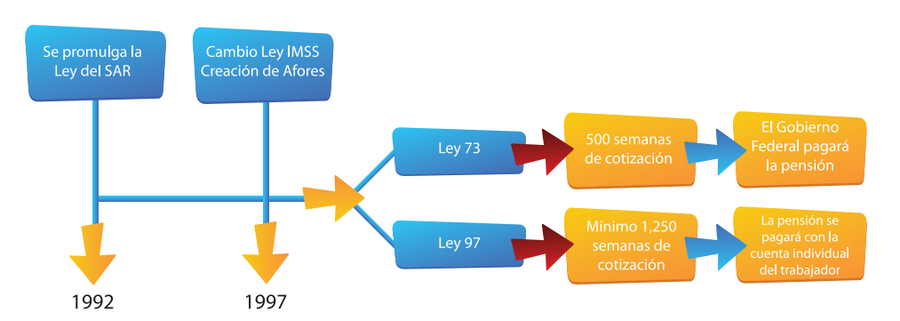
- Semanas de cotización: la Ley de 1973 pide 500 semanas; la de 1997 pide 875 en 2026, cifra que sube gradualmente hasta 1,000 en 2031.
- Cómo se calcula: en 1973, con el salario promedio de los últimos 5 años; en 1997, con el saldo de tu cuenta individual (Afore) más rendimientos.
- Cuál conviene: depende de tu vida laboral; conviene comparar antes de solicitar la pensión.
Evolución del régimen de pensiones del IMSS: 1973 vs 1997
Varios factores impulsaron el cambio de la Ley de 1973 a la de 1997: el aumento de la esperanza de vida y la caída de la tasa de natalidad, que ponían en riesgo la sostenibilidad del sistema.
Bajo la Ley de 1973, las pensiones se financiaban con las cuotas de los trabajadores en activo (reparto). Con la Ley de 1997 el sistema pasó a ser de cuentas individuales: cada trabajador financia su pensión con lo que acumula en su Afore.
Bajo la Ley de 1973, las pensiones se financiaban con las cuotas de los trabajadores en activo (reparto). Con la Ley de 1997 el sistema pasó a ser de cuentas individuales: cada trabajador financia su pensión con lo que acumula en su Afore.
Pensiones: Ley del IMSS de 1973
Requisitos para pensionarte bajo la Ley de 1973
- Haber empezado a cotizar al IMSS antes del 1 de julio de 1997.
- Tener un mínimo de 60 años de edad.
- Contar con al menos 500 semanas cotizadas reconocidas ante el IMSS.
- Haber causado baja en el Régimen Obligatorio.
- Conservar tus derechos vigentes.
Cuando se te autoriza la pensión, es el Gobierno Federal, a través del IMSS, quien la calcula (según tu salario promedio de los últimos años y tu edad) y quien la paga.
Monto de la pensión de la Ley de 1973
El cálculo se basa en el salario promedio de las últimas 250 semanas (unos 5 años), más varios factores:
- Cuantía básica: un porcentaje del salario promedio, según la tabla del artículo 167 de la Ley de 1973.
- Incrementos anuales: por las semanas cotizadas por encima de 500 (a más semanas, mejor pensión).
- Asignaciones familiares: aumentan el importe de la pensión.
- Además, puedes disponer en una sola exhibición de los recursos de Retiro 97, Retiro 92 y Vivienda 92.
Pensiones: Ley del IMSS de 1997
Requisitos para pensionarte bajo la Ley de 1997
- Haber cotizado el mínimo de semanas vigente: 875 semanas en 2026, cifra que aumenta cada año hasta llegar a 1,000 en 2031. (Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.)
- Tener entre 60 y 65 años cumplidos.
- Conservar tus derechos vigentes.
- Haber causado baja en el Régimen Obligatorio.
- Encontrarte privado de trabajo remunerado.
En la Ley de 1997 la pensión se paga a través de una aseguradora o Afore, y su monto depende de lo acumulado en tu cuenta individual. Si al cumplir 60 años no reúnes las semanas requeridas, no podrás pensionarte por cesantía o vejez, pero podrás retirar el saldo total de tu cuenta individual o seguir cotizando hasta completarlas. Ten en cuenta que, si esos recursos no se reclaman al cumplir 70 años, se transfieren al Fondo de Pensiones para el Bienestar; la SCJN confirmó en agosto de 2026 que el dinero sigue siendo del trabajador y puede solicitar su devolución en cualquier momento.
Ley del IMSS 1973 vs 1997: ¿cuál me conviene?
Quienes empezaron a cotizar antes del 1 de julio de 1997 pueden elegir entre ambos esquemas; quienes lo hicieron después, se pensionan por la Ley de 1997. Esta es una comparación de sus principales diferencias:
Concepto |
Ley del IMSS de 1973 |
Ley del IMSS de 1997 |
Semanas cotizadas requeridas |
500 |
875 en 2026 (aumenta hasta 1,000 en 2031) |
Cálculo de la pensión |
Salario promedio de los últimos 5 años |
Saldo de la cuenta individual (Afore) más rendimientos |
Asignaciones familiares |
Sí |
No |
Aguinaldo (un mes adicional de pensión) |
Sí |
No |
Duración de la pensión |
Vitalicia |
Según la modalidad y el cálculo de esperanza de vida |
Pensión para beneficiarios (viudez, orfandad) |
Sí |
Sí, mediante el seguro de sobrevivencia |
Actualización de la pensión |
Anual, conforme a la inflación |
Depende de la modalidad de retiro elegida |
¿Cuál conviene más? Depende de cada persona. Por ejemplo, quien hizo aportaciones importantes a su cuenta individual puede obtener una mejor pensión con la Ley de 1997; en cambio, quien no alcanzó las semanas requeridas o tuvo un buen salario en sus últimos 5 años puede verse más beneficiado por la Ley de 1973. Conviene comparar ambos escenarios antes de solicitar la pensión.
Si quieres saber cómo retirar todo el dinero de tu Afore, no te pierdas este artículo.
Preguntas frecuentes
En 2026 se requieren 875 semanas de cotización. Este mínimo aumenta de forma gradual cada año hasta llegar a 1,000 semanas en 2031. Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.
Quienes empezaron a cotizar antes del 1 de julio de 1997 y conservan sus derechos vigentes. Quienes cotizaron por primera vez después de esa fecha se pensionan por la Ley de 1997.
Depende de tu historia laboral. La Ley de 1973 suele convenir a quien tuvo un salario alto en sus últimos años y no acumuló mucho en su Afore; la de 1997 favorece a quien ahorró e invirtió bien en su cuenta individual.
En la Ley de 1973, con el salario promedio de las últimas 250 semanas (unos 5 años). En la de 1997, con el saldo acumulado en tu cuenta individual y sus rendimientos.
Fuentes consultadas:
- Ley del Seguro Social (1973 y 1997) e IMSS (gob.mx/imss).
- CONSAR. Reforma de pensiones 2020 y transición de semanas de cotización (gob.mx/consar).


