Acceder
Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)

Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)

¿Te conviene más pensionarte por la Ley del IMSS de 1973 o por la de 1997? Te explicamos los requisitos de cada esquema, cómo se calcula la pensión y las diferencias clave, incluida la actualización de las semanas de cotización tras la reforma de pensiones.
Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)
Si cumples 60 años (cesantía en edad avanzada) o 65 años (vejez) y estás asegurado en el IMSS, puedes solicitar tu pensión. Sus características y beneficios cambian según la ley que te aplique: la Ley del IMSS de 1973 o la Ley del IMSS de 1997. Aquí te explicamos los requisitos de cada una, cómo se calcula la pensión y cuál puede convenirte más.
Puntos clave
  • Quién elige: quienes empezaron a cotizar antes del 1 de julio de 1997 pueden pensionarse por la Ley de 1973 o la de 1997; quienes cotizaron después, solo por la de 1997.
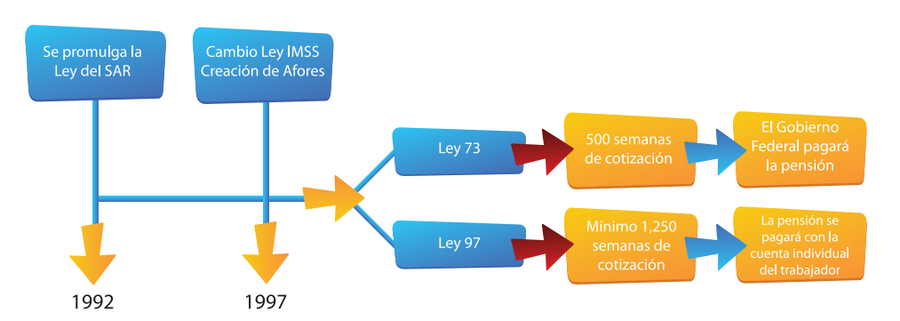
  • Semanas de cotización: la Ley de 1973 pide 500 semanas; la de 1997 pide 875 en 2026, cifra que sube gradualmente hasta 1,000 en 2031.
  • Cómo se calcula: en 1973, con el salario promedio de los últimos 5 años; en 1997, con el saldo de tu cuenta individual (Afore) más rendimientos.
  • Cuál conviene: depende de tu vida laboral; conviene comparar antes de solicitar la pensión.

Evolución del régimen de pensiones del IMSS: 1973 vs 1997

Varios factores impulsaron el cambio de la Ley de 1973 a la de 1997: el aumento de la esperanza de vida y la caída de la tasa de natalidad, que ponían en riesgo la sostenibilidad del sistema.

Bajo la Ley de 1973, las pensiones se financiaban con las cuotas de los trabajadores en activo (reparto). Con la Ley de 1997 el sistema pasó a ser de cuentas individuales: cada trabajador financia su pensión con lo que acumula en su Afore.

Pensiones: Ley del IMSS de 1973


Requisitos para pensionarte bajo la Ley de 1973

  • Haber empezado a cotizar al IMSS antes del 1 de julio de 1997.
  • Tener un mínimo de 60 años de edad.
  • Contar con al menos 500 semanas cotizadas reconocidas ante el IMSS.
  • Haber causado baja en el Régimen Obligatorio.
  • Conservar tus derechos vigentes.

Cuando se te autoriza la pensión, es el Gobierno Federal, a través del IMSS, quien la calcula (según tu salario promedio de los últimos años y tu edad) y quien la paga.

Monto de la pensión de la Ley de 1973

El cálculo se basa en el salario promedio de las últimas 250 semanas (unos 5 años), más varios factores:
  • Cuantía básica: un porcentaje del salario promedio, según la tabla del artículo 167 de la Ley de 1973.
  • Incrementos anuales: por las semanas cotizadas por encima de 500 (a más semanas, mejor pensión).
  • Asignaciones familiares: aumentan el importe de la pensión.
  • Además, puedes disponer en una sola exhibición de los recursos de Retiro 97, Retiro 92 y Vivienda 92.
Monto de la pensión de Ley del IMSS 1973

Pensiones: Ley del IMSS de 1997


Requisitos para pensionarte bajo la Ley de 1997

  • Haber cotizado el mínimo de semanas vigente: 875 semanas en 2026, cifra que aumenta cada año hasta llegar a 1,000 en 2031. (Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.)
  • Tener entre 60 y 65 años cumplidos.
  • Conservar tus derechos vigentes.
  • Haber causado baja en el Régimen Obligatorio.
  • Encontrarte privado de trabajo remunerado.

En la Ley de 1997 la pensión se paga a través de una aseguradora o Afore, y su monto depende de lo acumulado en tu cuenta individual. Si al cumplir 60 años no reúnes las semanas requeridas, no podrás pensionarte por cesantía o vejez, pero podrás retirar el saldo total de tu cuenta individual o seguir cotizando hasta completarlas. Ten en cuenta que, si esos recursos no se reclaman al cumplir 70 años, se transfieren al Fondo de Pensiones para el Bienestar; la SCJN confirmó en agosto de 2026 que el dinero sigue siendo del trabajador y puede solicitar su devolución en cualquier momento.

Ley del IMSS 1973 vs 1997: ¿cuál me conviene?

Quienes empezaron a cotizar antes del 1 de julio de 1997 pueden elegir entre ambos esquemas; quienes lo hicieron después, se pensionan por la Ley de 1997. Esta es una comparación de sus principales diferencias:
Concepto
Ley del IMSS de 1973
Ley del IMSS de 1997
Semanas cotizadas requeridas
500
875 en 2026 (aumenta hasta 1,000 en 2031)
Cálculo de la pensión
Salario promedio de los últimos 5 años
Saldo de la cuenta individual (Afore) más rendimientos
Asignaciones familiares
Sí
No
Aguinaldo (un mes adicional de pensión)
Sí
No
Duración de la pensión
Vitalicia
Según la modalidad y el cálculo de esperanza de vida
Pensión para beneficiarios (viudez, orfandad)
Sí
Sí, mediante el seguro de sobrevivencia
Actualización de la pensión
Anual, conforme a la inflación
Depende de la modalidad de retiro elegida
¿Cuál conviene más? Depende de cada persona. Por ejemplo, quien hizo aportaciones importantes a su cuenta individual puede obtener una mejor pensión con la Ley de 1997; en cambio, quien no alcanzó las semanas requeridas o tuvo un buen salario en sus últimos 5 años puede verse más beneficiado por la Ley de 1973. Conviene comparar ambos escenarios antes de solicitar la pensión.

Si quieres saber cómo retirar todo el dinero de tu Afore, no te pierdas este artículo.

Preguntas frecuentes


En 2026 se requieren 875 semanas de cotización. Este mínimo aumenta de forma gradual cada año hasta llegar a 1,000 semanas en 2031. Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.


Quienes empezaron a cotizar antes del 1 de julio de 1997 y conservan sus derechos vigentes. Quienes cotizaron por primera vez después de esa fecha se pensionan por la Ley de 1997.


Depende de tu historia laboral. La Ley de 1973 suele convenir a quien tuvo un salario alto en sus últimos años y no acumuló mucho en su Afore; la de 1997 favorece a quien ahorró e invirtió bien en su cuenta individual.


En la Ley de 1973, con el salario promedio de las últimas 250 semanas (unos 5 años). En la de 1997, con el saldo acumulado en tu cuenta individual y sus rendimientos.

Fuentes consultadas:
  • Ley del Seguro Social (1973 y 1997) e IMSS (gob.mx/imss).
  • CONSAR. Reforma de pensiones 2020 y transición de semanas de cotización (gob.mx/consar).
¿Buscas un bróker?
Logo de LibertexLibertex

Experiencia: +25 años en el mercado.
Confianza: Fondos segregados y saldo negativo protegido.
Plataforma: MT4, MT5 y plataforma propia.
Ver más
Logo de HapiHapi

Más de 40 criptomonedas disponibles 24h al día
Ver más
Logo de Windsor BrokersWindsor Brokers

+ Hasta $10.000 en bono de depósito
+ Gana puntos por operar y obtén hasta 2% de interés
+ Acceso ilimitado a Trading Central
Ver más
Logo de ZERO MarketsZERO Markets

Bono: 100% extra en todos tus depósitos desde $200 USD.
Confianza: Regulación internacional de élite (ASIC y FMA).
Ventaja Pro: Spreads desde 0.0 y plataforma BlackArrow incluida.
Ver más
  1. Nuevo
    #100
    22/04/19 14:05

    Hola si tengo 560 semanas cotizadas desde antes de la ley del 73 pero deje de trabajar durante muchos años puedo recibir una jubilación cuando cumpla mis 65 años y como se calcularía muchas gracias

  2. Nuevo
    #99
    17/04/19 13:11

    Buenas Tardes.
    ¿Cuando me jubile me tienen que entregar el monto total de mi afore?
    yo me jubilare con la ley 73 ya que inicie a trabajar en el año 1989.
    y ya tengo 900 cotizaciones.
    les agradecería mucho la información gracias

  3. Nuevo
    #98
    16/04/19 20:15

    Hola buenas noches tengo 1453 semanas cotizadas ante el IMSS y tengo 45 años de edad empeze a cotizar antes de 1997 debo jubilarme años 60 años o podría hacerlo antes

  4. en respuesta a Imurakawa
    -
    Top 10
    #95
    06/03/19 12:11

    Al contrario. Seguimos al pendiente para orientarlos.

    Saludos.

  5. en respuesta a Misael Mora
    -
    Nuevo
    #94
    06/03/19 11:30

    Gracias

  6. en respuesta a Imurakawa
    -
    Top 10
    #93
    06/03/19 11:28

    Hay casos en los que se puede recuperar el régimen anterior en el entendido que la misma Ley dice que algunos derechos son irrenunciables, hay personas en México donde se han ganado en juicios ese tipo de asuntos.

  7. Nuevo
    #92
    05/03/19 12:51

    Buenas Tardes: Quiero su apoyo en lo siguiente: Mi mama ya se pensiono y cumplía los requisitos para pensionarse por la LEY 73, pero por desconocimiento firmo y acepto la Ley 97, El saldo que tenia para pensionarse fue de 71,000.00 y ya se va a terminar por que ya tiene dos años que se pensiono, ahora cuando se termine el saldo que hay en la administradora que sigue, le van a dar de baja en el IMSS, o podra recibir alguna pension minima por parte del IMSS?

  8. en respuesta a Misael Mora
    -
    Nuevo
    #91
    03/03/19 21:35

    Mi pregunta es si puedo optar por la Modalidad 40, Tengo fecha de alta el 2 de mayo de 1987 Y fecha de baja el 7 de mayo de 1987, reingreso hasta el 18 de mayo de 1998 vigente hasta la fecha.
    Mi duda es si me es válido haber estado vigente en 1987 únicamente 5 días, saludos..

  9. en respuesta a Armando Mv
    -
    Top 10
    #90
    03/03/19 00:28

    Hola,

    En específico válido para qué?

    Seguramente es generación Afore por el año de reingreso.

  10. Nuevo
    #89
    01/03/19 23:43

    Buenas noches, si me retiro por la ley 73 y el cálculo de pensión es menor a la mínima garantizada, cual importe de pensión me corresponde? Saludos

  11. Nuevo
    #88
    28/02/19 21:13

    Hola buenas noches quisiera que me informara si puedo pensionarme con la ley del 73, mi situación es la siguiente:
    Tengo fecha de alta el 2 de mayo de 1987 Y fecha de baja el 7 de mayo de 1987, reingreso hasta el 18 de mayo de 1998 vigente hasta la fecha.
    Mi duda es si me es válido haber estado vigente en 1987 únicamente creo 5 días, saludos..

  12. Nuevo
    #87
    20/02/19 00:01

    Tengo 60 años quiero mi jubilación algún beneficio de tener 1,405 semanas. Y qué es lo que recibo al hacerlo.

  13. Nuevo
    #86
    13/02/19 22:05

    Buen día, estoy cotizando desde 1982, por lo que estaría pensionandome en el régimen del 73, llevo mas 850 semanas cotizadas, sigo laborando y tengo 57 años y por lo que he entendido debo esperar hasta los 60 años para poder realizar el tramite. Mi duda es la siguiente ¿Si me pensiono a los 60 años, obtendría el 100% de mi pensión o es mejor esperar hasta los 65? Mucho te agradecería si me pudieras ayudar. Saludos y excelente pagina.

  14. Nuevo
    #85
    05/02/19 17:23

    Buenas tardes, me pueden asesorar, mi papá comenzó a cotizar en el 82 tiene 1142 semanas cotizadas y cuenta con 58 años cumplidos. pero el seguro con el que estuvo cotizando es muy bajo. que se debe hacer para aumentar su posible pension. Yo he escuchado que se puede comprar el imss pero no se a ciencia cierta, otro dato mi papá dejo a cotizar porque esta en EUA. Gracias!

  15. Nuevo
    #84
    24/01/19 13:36

    Hola, tengo 321 semanas cotizadas ante el imss, si completo las 500 sem. podre tener derecho a pension? actualmente cotizo al issste, al unificar las cuentas no me afecta para solicitar pension ante el imss; lo agradezco..

  16. en respuesta a roberto rubio
    -
    Top 10
    #83
    22/01/19 00:49

    Hola

    Con esa cantidad de semanas podría comenzar ya con el trámite.

    Solo rwñecuerde que debe solicitar inscribirse a la M40, una vez hecha la inscripcion y ya que le fijen la cantidad a pagar cada mes y el tiempo puede empezar a hacerlo.

    Saludos

  17. Nuevo
    #82
    20/01/19 21:32

    Hola. Tengo 52@ y actualmente laborando. Si dejo de cotizar puedo optar por la modalidad 40 y empezar a pagar de inmediato durante 5 años, hasta la edad de 57, y después solicitar baja y solo esperar hasta los 60 para tramitar mi pensión? o debo de esperar a cumplir 55 y empezar entonces a pagar modalidad 40 los siguientes 5 años? Tengo más de 1500 semanas cotizadas.

  18. en respuesta a Chryss
    -
    Top 10
    #81
    15/01/19 00:45

    Si en el IMSS no hay registro de las semanas cotizadas, debe solicitar una constancia y mostrar nóminas o recibos de pago de su trabajo donde conste que en su momento la empresa para la que trabajó hizo los pagos al IMSS, porque puede ocurrir que la empresa no haya hecho los pagos y si eso pasó no habrá mucho qué hacer.

    Si es que llega comprobar las semanas que cotizó, de todos modos perdió derecho a pensión por los años que lleva sin aportar al IMSS y tendría que reactivarlos, pero ahí pasa esto: tendría que entrar a trabajar de nuevo para un patrón para reactvar derechos haciendo aportaciones al IMSS, el inconveniente es que si se contrata por un salario menor al último registrado le van a dar menos pensión porque el IMSS considera el último salario diario de sus registros.

    Cuál fue su último salario registrado ante el IMSS?