
Acceder
Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)

Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)

¿Te conviene más pensionarte por la Ley del IMSS de 1973 o por la de 1997? Te explicamos los requisitos de cada esquema, cómo se calcula la pensión y las diferencias clave, incluida la actualización de las semanas de cotización tras la reforma de pensiones.
Pensión IMSS: Ley 1973 vs 1997 (requisitos y diferencias)
Si cumples 60 años (cesantía en edad avanzada) o 65 años (vejez) y estás asegurado en el IMSS, puedes solicitar tu pensión. Sus características y beneficios cambian según la ley que te aplique: la Ley del IMSS de 1973 o la Ley del IMSS de 1997. Aquí te explicamos los requisitos de cada una, cómo se calcula la pensión y cuál puede convenirte más.
Puntos clave
  • Quién elige: quienes empezaron a cotizar antes del 1 de julio de 1997 pueden pensionarse por la Ley de 1973 o la de 1997; quienes cotizaron después, solo por la de 1997.
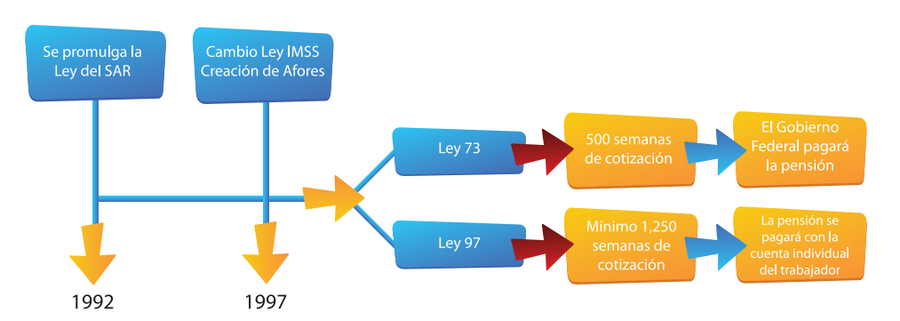
  • Semanas de cotización: la Ley de 1973 pide 500 semanas; la de 1997 pide 875 en 2026, cifra que sube gradualmente hasta 1,000 en 2031.
  • Cómo se calcula: en 1973, con el salario promedio de los últimos 5 años; en 1997, con el saldo de tu cuenta individual (Afore) más rendimientos.
  • Cuál conviene: depende de tu vida laboral; conviene comparar antes de solicitar la pensión.

Evolución del régimen de pensiones del IMSS: 1973 vs 1997

Varios factores impulsaron el cambio de la Ley de 1973 a la de 1997: el aumento de la esperanza de vida y la caída de la tasa de natalidad, que ponían en riesgo la sostenibilidad del sistema.

Bajo la Ley de 1973, las pensiones se financiaban con las cuotas de los trabajadores en activo (reparto). Con la Ley de 1997 el sistema pasó a ser de cuentas individuales: cada trabajador financia su pensión con lo que acumula en su Afore.

Pensiones: Ley del IMSS de 1973


Requisitos para pensionarte bajo la Ley de 1973

  • Haber empezado a cotizar al IMSS antes del 1 de julio de 1997.
  • Tener un mínimo de 60 años de edad.
  • Contar con al menos 500 semanas cotizadas reconocidas ante el IMSS.
  • Haber causado baja en el Régimen Obligatorio.
  • Conservar tus derechos vigentes.

Cuando se te autoriza la pensión, es el Gobierno Federal, a través del IMSS, quien la calcula (según tu salario promedio de los últimos años y tu edad) y quien la paga.

Monto de la pensión de la Ley de 1973

El cálculo se basa en el salario promedio de las últimas 250 semanas (unos 5 años), más varios factores:
  • Cuantía básica: un porcentaje del salario promedio, según la tabla del artículo 167 de la Ley de 1973.
  • Incrementos anuales: por las semanas cotizadas por encima de 500 (a más semanas, mejor pensión).
  • Asignaciones familiares: aumentan el importe de la pensión.
  • Además, puedes disponer en una sola exhibición de los recursos de Retiro 97, Retiro 92 y Vivienda 92.
Monto de la pensión de Ley del IMSS 1973

Pensiones: Ley del IMSS de 1997


Requisitos para pensionarte bajo la Ley de 1997

  • Haber cotizado el mínimo de semanas vigente: 875 semanas en 2026, cifra que aumenta cada año hasta llegar a 1,000 en 2031. (Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.)
  • Tener entre 60 y 65 años cumplidos.
  • Conservar tus derechos vigentes.
  • Haber causado baja en el Régimen Obligatorio.
  • Encontrarte privado de trabajo remunerado.

En la Ley de 1997 la pensión se paga a través de una aseguradora o Afore, y su monto depende de lo acumulado en tu cuenta individual. Si al cumplir 60 años no reúnes las semanas requeridas, no podrás pensionarte por cesantía o vejez, pero podrás retirar el saldo total de tu cuenta individual o seguir cotizando hasta completarlas. Ten en cuenta que, si esos recursos no se reclaman al cumplir 70 años, se transfieren al Fondo de Pensiones para el Bienestar; la SCJN confirmó en agosto de 2026 que el dinero sigue siendo del trabajador y puede solicitar su devolución en cualquier momento.

Ley del IMSS 1973 vs 1997: ¿cuál me conviene?

Quienes empezaron a cotizar antes del 1 de julio de 1997 pueden elegir entre ambos esquemas; quienes lo hicieron después, se pensionan por la Ley de 1997. Esta es una comparación de sus principales diferencias:
Concepto
Ley del IMSS de 1973
Ley del IMSS de 1997
Semanas cotizadas requeridas
500
875 en 2026 (aumenta hasta 1,000 en 2031)
Cálculo de la pensión
Salario promedio de los últimos 5 años
Saldo de la cuenta individual (Afore) más rendimientos
Asignaciones familiares
Sí
No
Aguinaldo (un mes adicional de pensión)
Sí
No
Duración de la pensión
Vitalicia
Según la modalidad y el cálculo de esperanza de vida
Pensión para beneficiarios (viudez, orfandad)
Sí
Sí, mediante el seguro de sobrevivencia
Actualización de la pensión
Anual, conforme a la inflación
Depende de la modalidad de retiro elegida
¿Cuál conviene más? Depende de cada persona. Por ejemplo, quien hizo aportaciones importantes a su cuenta individual puede obtener una mejor pensión con la Ley de 1997; en cambio, quien no alcanzó las semanas requeridas o tuvo un buen salario en sus últimos 5 años puede verse más beneficiado por la Ley de 1973. Conviene comparar ambos escenarios antes de solicitar la pensión.

Si quieres saber cómo retirar todo el dinero de tu Afore, no te pierdas este artículo.

Preguntas frecuentes


En 2026 se requieren 875 semanas de cotización. Este mínimo aumenta de forma gradual cada año hasta llegar a 1,000 semanas en 2031. Antes de la reforma de pensiones de 2020 se exigían 1,250 semanas.


Quienes empezaron a cotizar antes del 1 de julio de 1997 y conservan sus derechos vigentes. Quienes cotizaron por primera vez después de esa fecha se pensionan por la Ley de 1997.


Depende de tu historia laboral. La Ley de 1973 suele convenir a quien tuvo un salario alto en sus últimos años y no acumuló mucho en su Afore; la de 1997 favorece a quien ahorró e invirtió bien en su cuenta individual.


En la Ley de 1973, con el salario promedio de las últimas 250 semanas (unos 5 años). En la de 1997, con el saldo acumulado en tu cuenta individual y sus rendimientos.

Fuentes consultadas:
  • Ley del Seguro Social (1973 y 1997) e IMSS (gob.mx/imss).
  • CONSAR. Reforma de pensiones 2020 y transición de semanas de cotización (gob.mx/consar).
¿Buscas un bróker?
Logo de LibertexLibertex

Experiencia: +25 años en el mercado.
Confianza: Fondos segregados y saldo negativo protegido.
Plataforma: MT4, MT5 y plataforma propia.
Ver más
Logo de HapiHapi

Más de 40 criptomonedas disponibles 24h al día
Ver más
Logo de Windsor BrokersWindsor Brokers

+ Hasta $10.000 en bono de depósito
+ Gana puntos por operar y obtén hasta 2% de interés
+ Acceso ilimitado a Trading Central
Ver más
Logo de ZERO MarketsZERO Markets

Bono: 100% extra en todos tus depósitos desde $200 USD.
Confianza: Regulación internacional (ASIC y FMA).
Ventaja Pro: Spreads desde 0.0 y plataforma BlackArrow.
Ver más
  1. en respuesta a Jcerrite
    -
    Top 100
    #160
    04/12/19 13:20

    Al momento de pensionarte por la Ley 73 tendrás que tramitar aparte en tu Afore el retiro de tus recursos.

  2. Nuevo
    #159
    03/12/19 22:03

    Saludos.

    Mi primer trabajo lo tuve el 16 de julio de 1997; ¿Quiere decir que por 15 días no entro en la ley 73?

  3. Nuevo
    #158
    20/11/19 01:02

    En qué artículo de la ley se sustenta el derecho de la viuda a escojer bajo que régimen elegir la pensión por viudes y para la elecciones del regimen es antes de la solicitud de pensión o después de que se otorga resolución ( o por defaul la otorga el instituto)
    Gracias

  4. en respuesta a Jcerrite
    -
    Top 100
    #157
    19/11/19 09:34

    Ve a tu Clínica y pide que te den tu fecha de alta.

  5. Nuevo
    #156
    19/11/19 01:02

    Hola, que pasa si te jubilas con la ley 73 y ya tienes una AFORE? se puede disponer de ambos? hay alguna restriccion?

  6. en respuesta a Teresaaceves
    -
    Nuevo
    #155
    19/11/19 01:00

    hola, como saber cuando empezaste a cotizar? yo se que fue en el año 97 pero no recuerdo el mes...

  7. en respuesta a Maty Rodriguez
    -
    Nuevo
    #154
    12/11/19 11:43

    Excelente, mil gracias.

  8. en respuesta a Teresaaceves
    -
    Top 100
    #153
    12/11/19 10:50

    Si las condiciones del contrato con tu empresa sí lo permiten, sí. Lo tienes que ver con ellos.

  9. en respuesta a Maty Rodriguez
    -
    Nuevo
    #152
    12/11/19 10:29

    Ahhh, muy bien yo estaba confundiendo las cosas.

    Pero entonces se puede uno jubilar y pensionar?

  10. en respuesta a Teresaaceves
    -
    Top 100
    #151
    12/11/19 10:14

    A ver ... 'jubilación' y 'pensión' son dos cosas bien distintas. JUBILACIÓN es la prestación que muchas empresas dan por años específicos trabajados con ellos; estas jubilaciones son con sus propias reglas y tiempos.
    La PENSIÓN es la que proporcionan el IMSS o el ISSSTE por años cotizados.
    Si tú estás hablando de JUBILACIÓN, eso lo tienes que ver con la empresa con la cual trabajas.
    Si estás hablando de PENSIÓN del IMSS por ley 73, esto es a partir de los 60 años.

  11. en respuesta a Maty Rodriguez
    -
    Nuevo
    #150
    12/11/19 10:10

    Muchas gracias, me habían comentado que podía jubilarme a los 30 años de servicio, eso es verdad?

  12. en respuesta a Teresaaceves
    -
    Top 100
    #149
    12/11/19 09:56

    Con la ley 73 te puedes pensionar a partir de los 60 años.

  13. en respuesta a Arturo Sánji78
    -
    Top 100
    #148
    12/11/19 09:55

    Si tu alta fue efectivamente hecha en junio del 97, sí eres ley 73. Sólo checa que administrativamente ante el IMSS fuiste dado de alta con esa fecha. La fecha que vale es la interna del IMSS.

  14. Nuevo
    #147
    11/11/19 17:52

    Buenas tardes, yo empece a cotizar en el seguro social desde 1991 y cuento con 536 semanas cotizadas en el seguro social, me puedo jubilar con la ley del 73 ya o hasta que cumpla los 60 año?

    Gracias.

  15. Nuevo
    #146
    01/10/19 21:58

    Buenas noches mi duda es
    Comencé a cotizar al imss en junio de 1997 y la ley entró en vigor el 01 de julio de 1997 puedo pensionarme con la ley 73?

  16. en respuesta a Cristianroa23
    -
    Top 100
    #145
    12/09/19 09:20

    Te sugiero que si ella comenzó a cotizar en el 97, cheques muy bien si su alta al IMSS fue entre enero y junio ...o entre julio y diciembre. Dependiendo de eso es la ley por la cual podrías reclamar algo y ambas leyes difieren en los montos.

  17. en respuesta a Cristianroa23
    -
    Top 10
    #144
    12/09/19 08:51

    Hola,

    Lo primero es que establezcas qué tú eres el beneficiario legal porque el IMSS se lo da a él, y además en tu caso eres concubino.

    Lee primero esto y me cuentas.

    https://www.rankia.mx/blog/mejores-afores/3518727-como-saber-quien-beneficiario-afore

    Y es muy, muy importante que leas esta información:
    https://www.rankia.mx/blog/mejores-afores/3043518-si-trabajador-tiene-varias-esposas-quien-hereda-pension-muere

    Saludos y sigo orientándote.

  18. Nuevo
    #143
    11/09/19 13:06

    Hola buenas tardes mi concuvina lamanetablemente fallecio y tenemos una niña me dicen que ella cotizo desde el 97 con esa ley y viendo me doy cuenta que no alcanzo pension por viudez esto es cierto ??

  19. en respuesta a Maty Rodriguez
    -
    Top 100
    #142
    07/09/19 11:58

    Para ambos trámites, tu papá deberá estar físicamente presente.

  20. en respuesta a Carloshdz10
    -
    Top 100
    #141
    07/09/19 11:57

    Primero debes confirmar que estés vigente en tus derechos pensionarios. Si es así, ya te puedes pensionar.
    A tí no te conviene hacer aportaciones a la Afore, lo que te podría convenir (si reúnes los requisitos) es la Modalidad 40.